


1. «По средней за месяц» бағалау әдісінің мәні
«Бухгалтерия для Казахстана», 3.0 редакциясында қорлардың өзіндік құнын есептеудің бірнеше тәсілі бар. ХҚЕС (IAS) 2 «Қорлар» стандартына сәйкес, атап айтқанда, FIFO және орташа салмақталған құн әдістері қолданылады.
Бағдарламада орташа салмақталған құн әдісі екі нұсқада берілген:
- «По средней за месяц»;
- «По средней на момент выбытия».
«По средней за месяц» әдісін қолданғанда қорларды шығару кезіндегі өзіндік құн алдымен алдын ала анықталады, кейін ай жабылғанда кезеңдегі барлық келіп түсу мен қозғалыстарды ескере отырып қайта есептеледі.
Бағалау тәсілінің баптауы «Способ оценки запасов (БУ)» ақпараттық регистрінде сақталады.
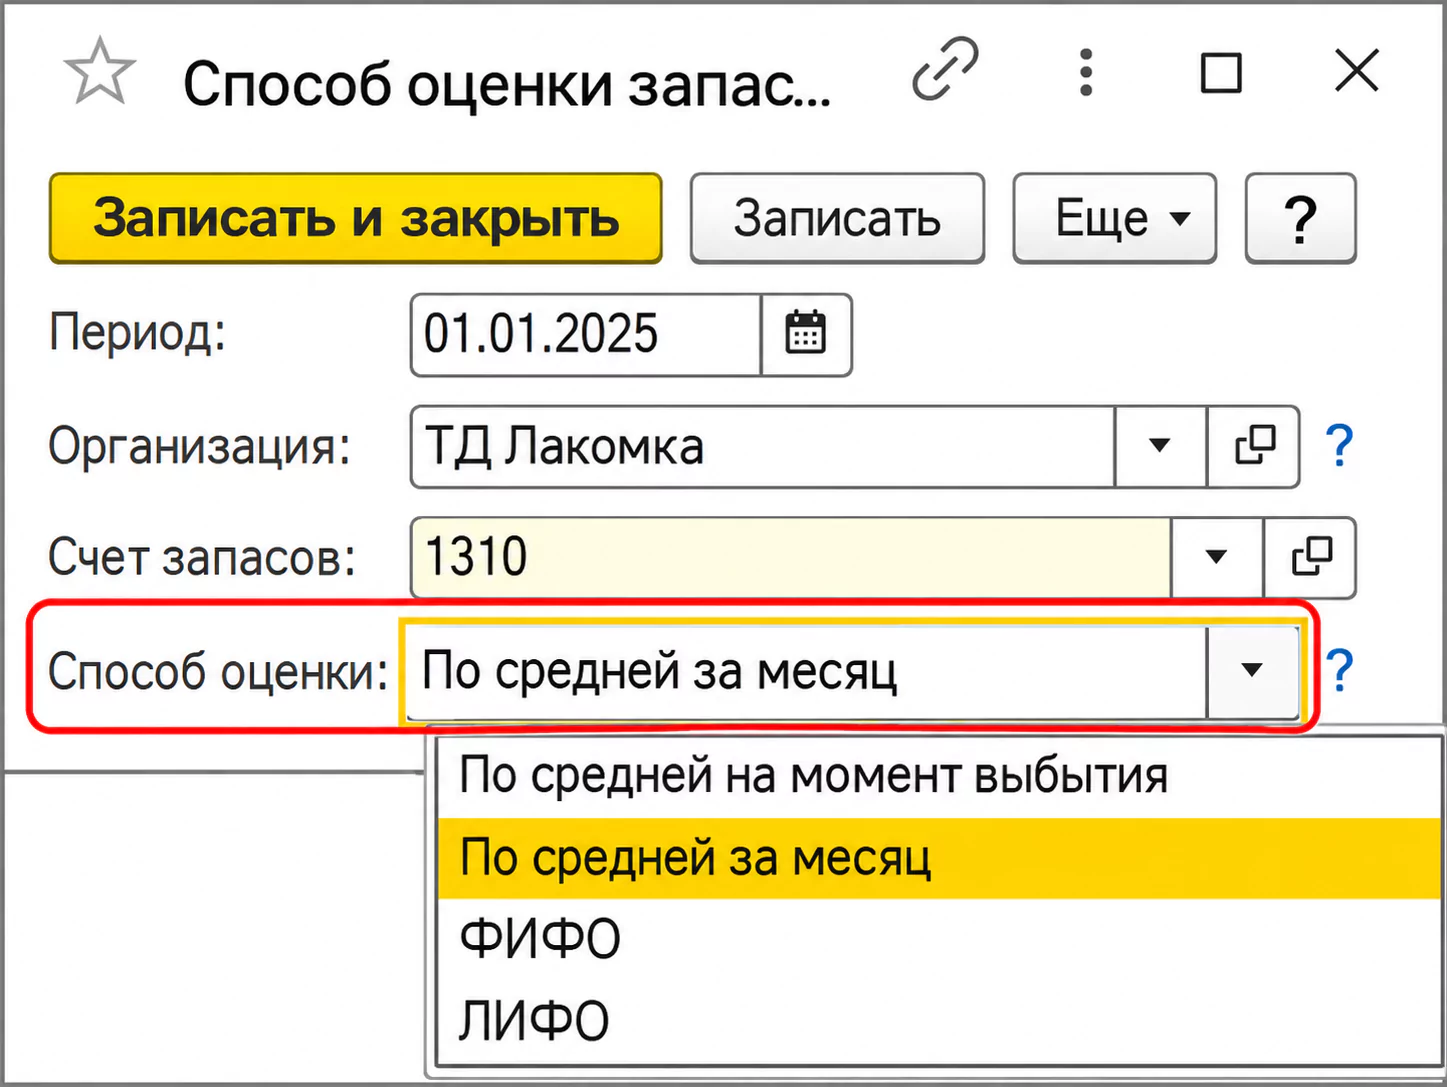
Сурет 1. Ақпараттық регистр «Способ оценки запасов»
2. Өзіндік құн қалай есептеледі
1 — ші қадам. Қорлар кірісі мен шығысын тіркеңіз
Ай бойы тауарлы-материалдық қорларды (ТМҚ) кіріске алу және шығаруды тиісті құжаттармен рәсімдеңіз.
Шығыс кезінде бағдарлама сол сәтте қолжетімді деректерге сүйеніп алдын ала өзіндік құнды есептейді. Алайда бұл алдын ала бағалау: ай аяқталғанша қорлар мен олардың құнына әсер ететін қосымша шығындар түсуі мүмкін.
2 — ші қадам. Айды жабыңыз
Ай соңында «Операции» бөліміне өтіп, «Закрытие месяца» құжатын іске қосыңыз.
Регламенттік «Корректировка стоимости списания товаров» операциясын орындаңыз.
Бұл операция айдың басындағы қалдықтарды және кезеңдегі барлық қозғалыстарды ескере отырып өзіндік құнды қайта есептейді. Егер бастапқы есептелген шығыс құны айлық орташа салмақталған құннан өзгеше болса, бағдарлама сәйкес түзетуді көрсетеді.
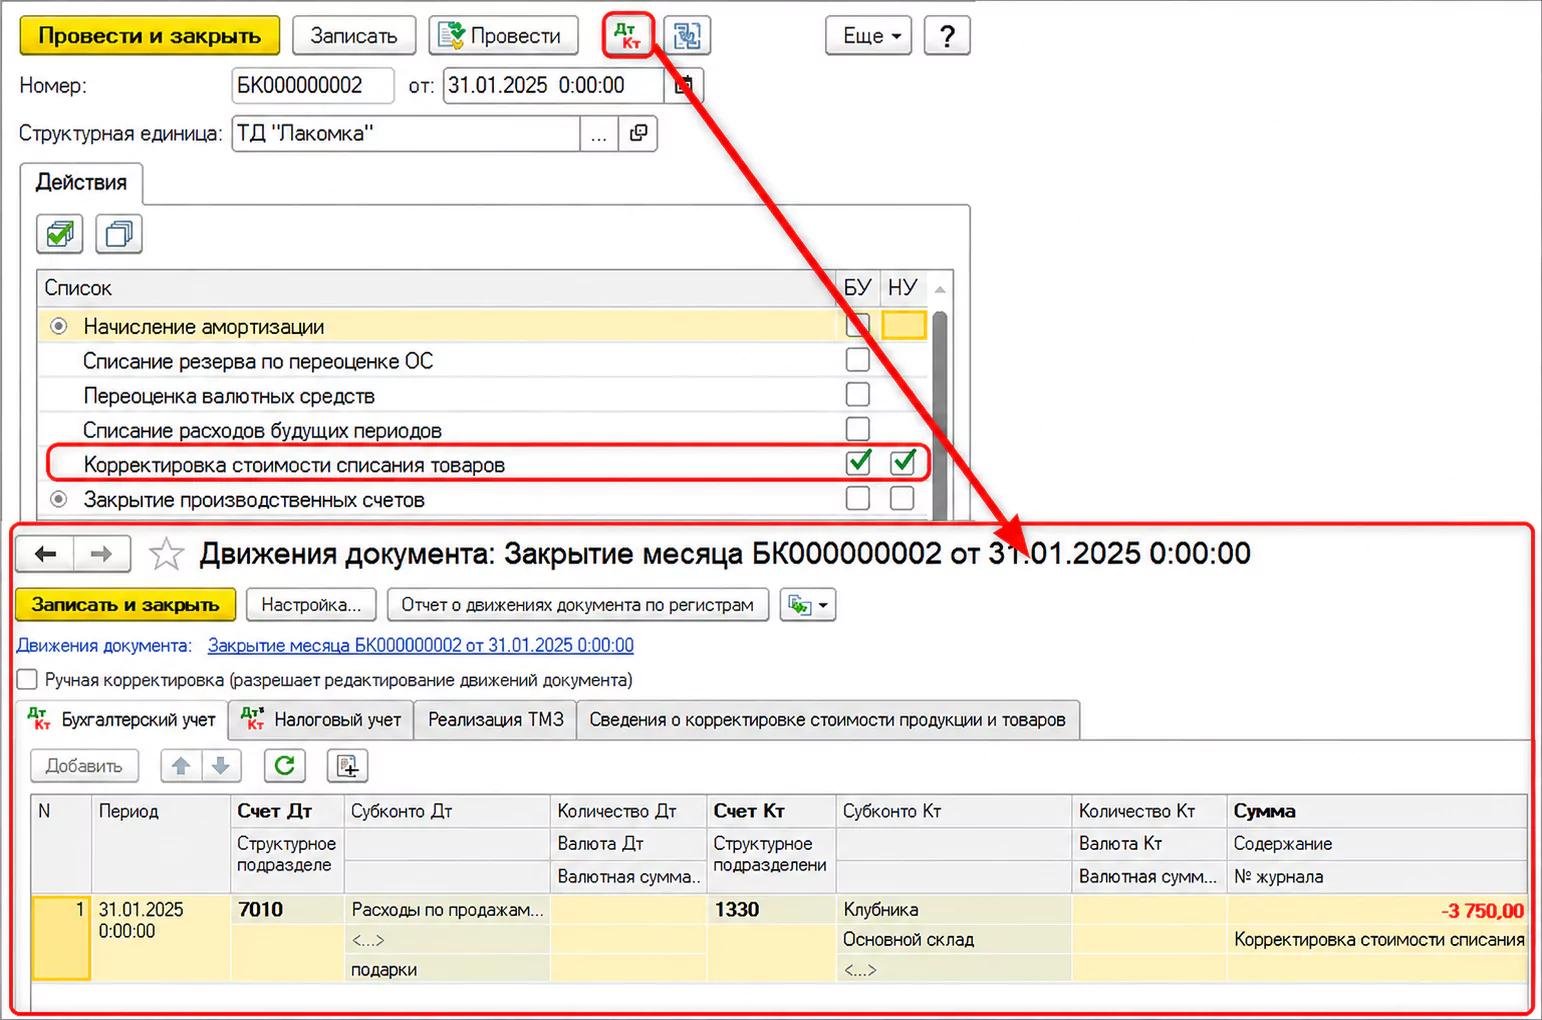
Сурет 2. «Закрытие месяца» құжатындағы «Корректировка стоимости списания товаров» операциясы
3 — ші қадам. Түзетудің нәтижесін тексеріңіз
Регламенттік операцияны орындағаннан кейін құжат қозғалыстарын және ТМҚ есеп шоттарындағы қалдықтарды тексеріңіз.
Шығарылған қорлардың өзіндік құны айлық орташа салмақталған құнды ескеріп түзетілуі керек.
3. Орташа салмақталған құнды есептеу үлгісі
Қаңтар айында ұйым бір тауарды бірнеше рет сатып алып, ай аяқталғанға дейін оның бір бөлігін сатқан жағдайды қарастырайық.
1 — ші қадам. Сатуға дейінгі тауар құнын есептеңіз
Алғашқы келіп түсу:
- Саны — 10 дана.
- Жалпы құны — 25 000 теңге.
- Бірлік құны — 25 000 / 10 = 2 500 теңге.
Екінші келіп түсу:
- Саны — 10 дана.
- Жалпы құны — 30 000 теңге.
- Бірлік құны — 30 000 / 10 = 3 000 теңге.
Сатуға дейін қоймада жалпы құны 55 000 теңге болатын 20 дана бар.
Осы сәттегі бірліктің орташа салмақталған құны:
(25 000 + 30 000) / 20 = 2 750 теңге.
2 — ші қадам. Тауарды сатуын көрсетіңіз
18 қаңтарда ұйым 15 дананы сатты.
Сату сәтінде шығыс құны қолда бар деректерге сүйеніп есептеледі:
15 × 2 750 = 41 250 теңге.
Осылайша, бастапқыда есепте 41 250 теңге сомаға шығыс танылады.
3 — ші қадам. Келесі келіп түсуді ескеріңіз
21 қаңтарда тағы 10 дана 20 000 теңге құнымен келіп түсті.
Ай қорытындысы бойынша жиынтық көрсеткіштер:
- Келіп түсті — 30 дана.
- Келіп түсудің жалпы құны — 75 000 теңге.
- Сатылды — 15 дана.
- Қалдық — 15 дана.
Айлық орташа салмақталған бірлік құны:
(25 000 + 30 000 + 20 000) / 30 = 2 500 теңге.
4 — ші қадам. Түзету сомасын есептеңіз
Бастапқы шығыс құны 41 250 теңге болды. Айлық орташа салмақталған құн бойынша қайта есептегеннен кейін ол мынанша болуы тиіс:
15 × 2 500 = 37 500 теңге.
Түзету сомасы:
37 500 − 41 250 = −3 750 теңге.
Теріс сома бастапқыда көрсетілген шығыс құны 3 750 теңгеге азаятындығын білдіреді.
5 — ші қадам. Түзетуден кейінгі қалдықты тексеріңіз
«Корректировка стоимости списания товаров» операциясын орындағаннан кейін қор қалдығы айлық орташа салмақталған құн бойынша бағалануы тиіс.
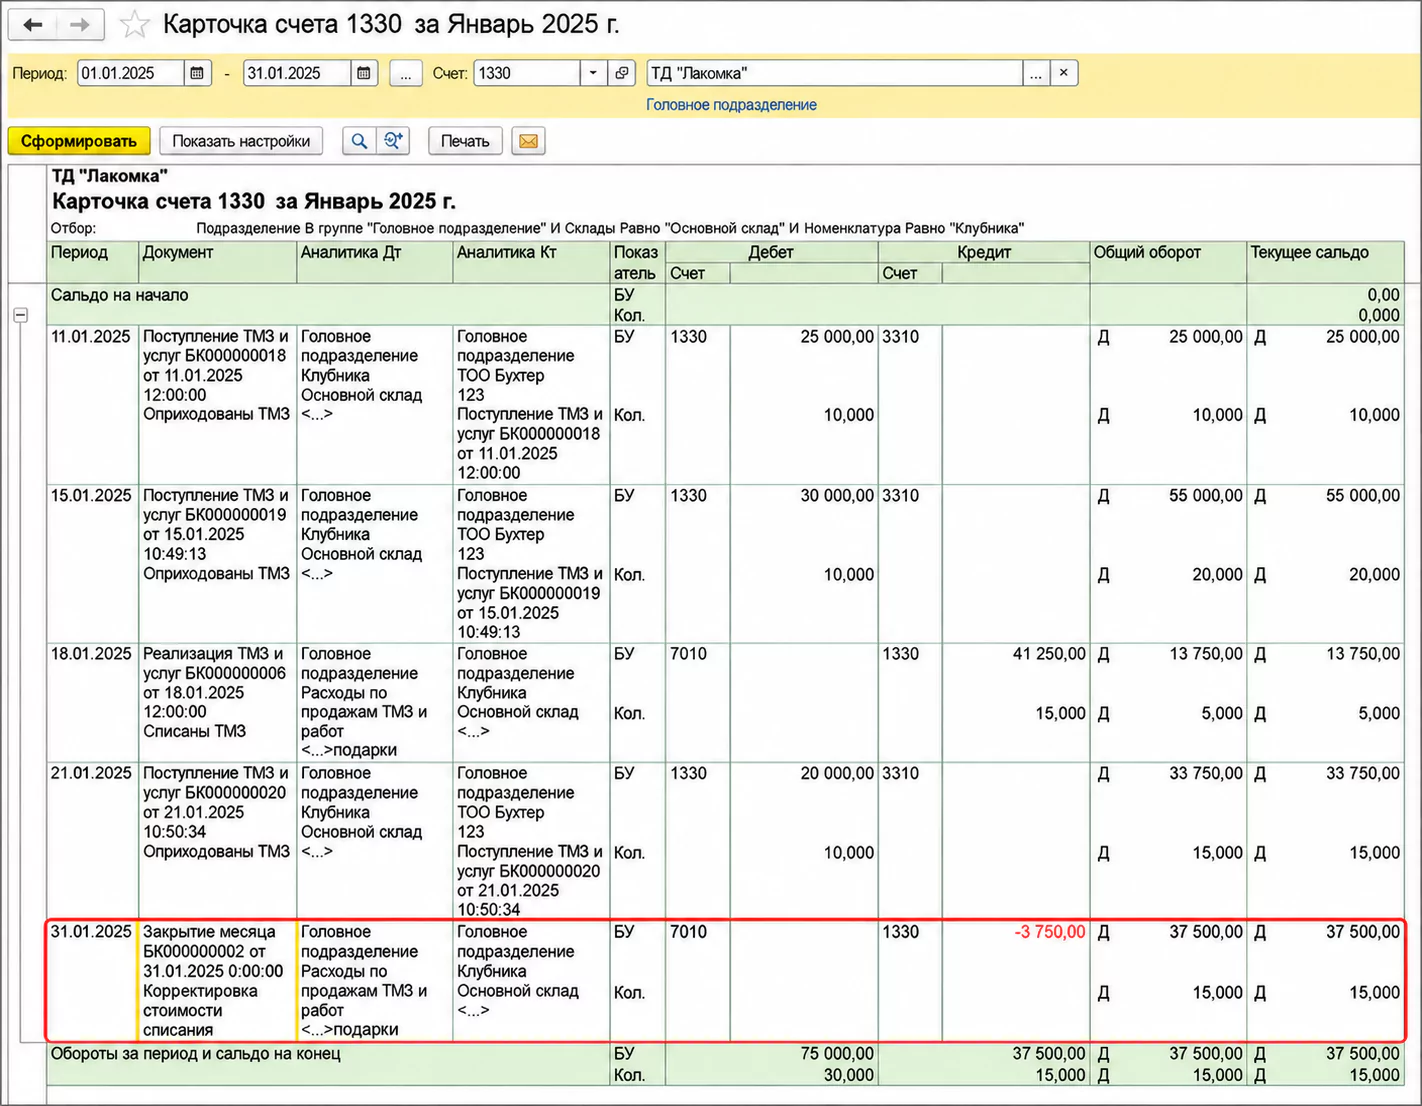
Сурет 3. «По средней за месяц» бағалау тәсілі бар ТМҚ есеп шотындағы түзетілген сальдо
4. Есептің жиынтық кестесі
| Операция | Құжат | Саны | Құны, теңге | Есеп |
|---|---|---|---|---|
| Келіп түсу 11.01 | «Поступление ТМЗ и услуг» | 10 дана | 25 000 | 25 000 / 10 = 2 500 теңге/дана |
| Келіп түсу 15.01 | «Поступление ТМЗ и услуг» | 10 дана | 30 000 | (25 000 + 30 000) / 20 = 2 750 теңге/дана |
| Сату 18.01 | «Реализация ТМЗ и услуг» | 15 дана | 41 250 | 15 × 2 750 = 41 250 теңге |
| Келіп түсу 21.01 | «Поступление ТМЗ и услуг» | 10 дана | 20 000 | (25 000 + 30 000 + 20 000) / 30 = 2 500 теңге/дана |
| Қаңтар бойынша түзету | «Закрытие месяца» | — | −3 750 | 37 500 − 41 250 = −3 750 теңге |
5. Қорларды бағалау тәсілін қалай өзгертуге болады
Қажет болса, бағалау тәсілін арнайы көмекші арқылы белгілі бір күннен бастап өзгертуге болады.
1 — ші қадам. Бағалау тәсілі баптауларын ашыңыз
«Способ оценки запасов (БУ)» ақпараттық регистрін тауып, қажетті жазбаны ашыңыз.
2 — ші қадам. Көшу көмекшісін іске қосыңыз
Жазба формасында «Помощник перехода на другой способ оценки запасов» сілтемесін таңдаңыз.
3 — ші қадам. Көшуді орындаңыз
Көмекші нұсқауларын сақтап, жаңа бағалау тәсілін қажетті күннен бастап қолданатындай етіп баптаңыз.
Баптауды өзгертпестен бұрын көшу күнін тексеріңіз және таңдалған әдіс ұйымның есеп саясатына сәйкес келетініне көз жеткізіңіз.
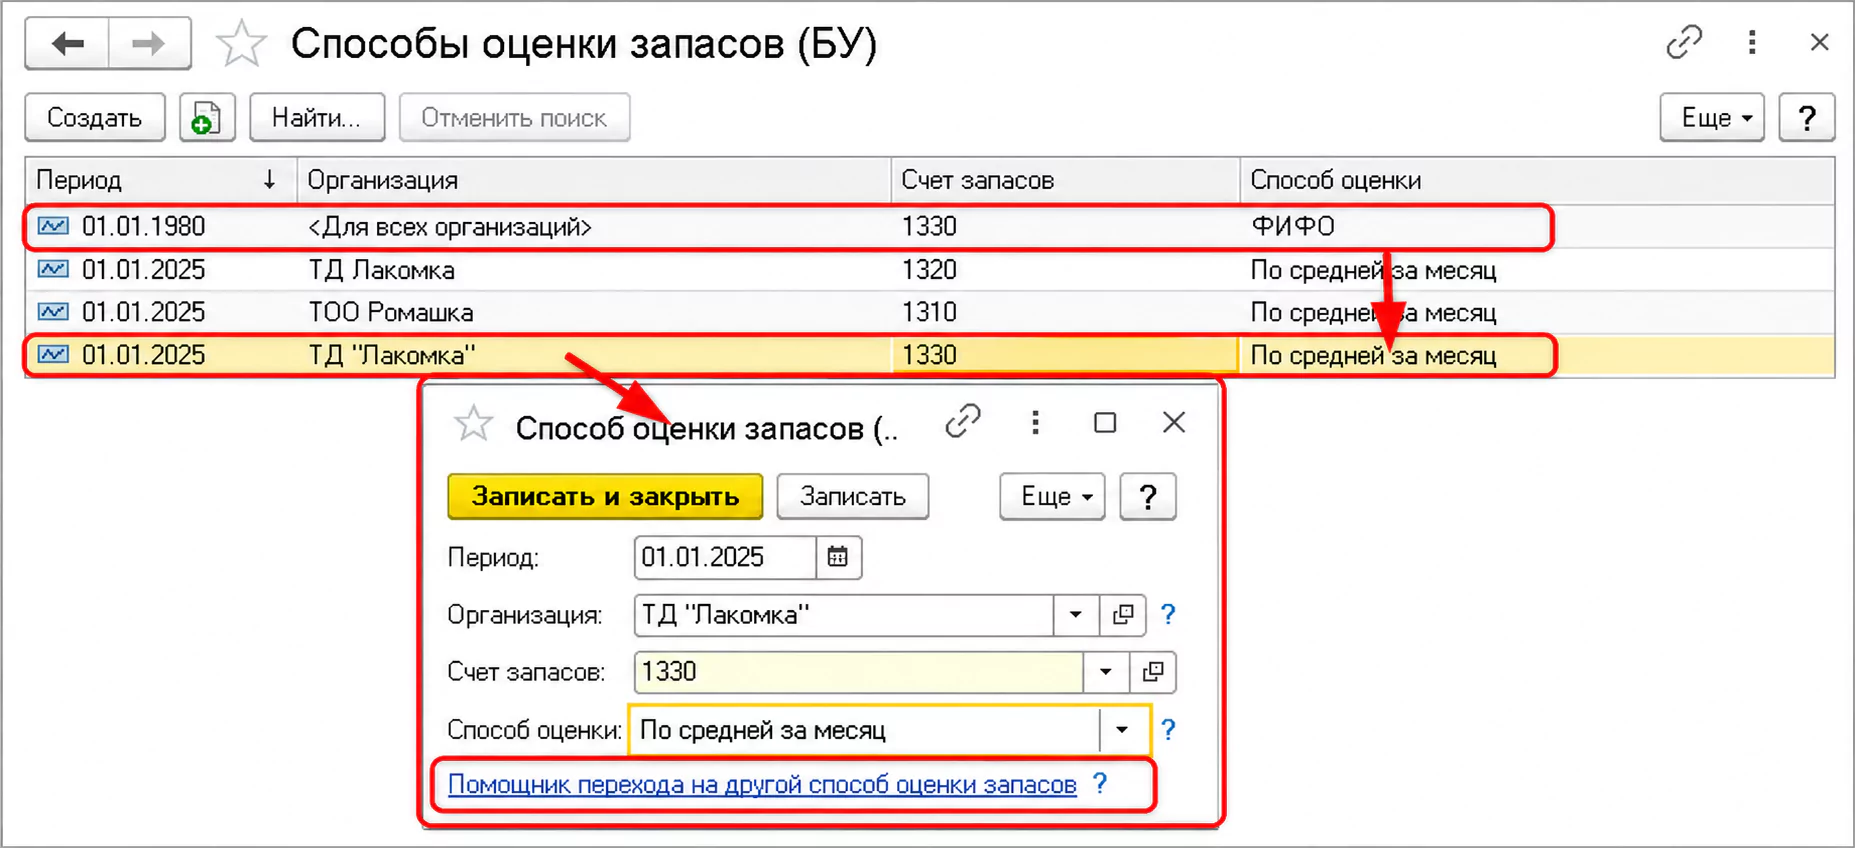
Сурет 4. ТМҚ есеп шотында бағалау тәсілін өзгерту
6. Маңызды жайттар
«По средней за месяц» әдісімен жұмыс істегенде мына ерекшеліктерді ескеріңіз:
- Алдын ала өзіндік құн. Ай ішінде шығыс құны кезең жабылғаннан кейінгі қорытынды мәннен айырмашылыққа ие болуы мүмкін.
- Ай ішіндегі барлық келіп түсулер. Қорытынды есептеуге қор құнына әсер ететін барлық келіп түсулер мен сәйкес қосымша шығындар кіреді.
- Міндетті түзету. Өзіндік құнды қайта есептеу үшін «Закрытие месяца» құжатында регламенттік операцияны орындау қажет.
- Нәтижені тексеру. Ай жабылған соң қалыптасқан қозғалыстар мен ТМҚ есеп шоттарындағы қалдықтарды тексеріңіз.
- Әдісті өзгерту. Басқа бағалау тәсіліне өткенде оның қолданылу басталатын күнін дұрыс көрсетіңіз.
Қорытынды
«По средней за месяц» әдісі есепті ай ішіндегі барлық келіп түсу мен қозғалыстарды ескере отырып қорлардың қорытынды өзіндік құнын есептеуге мүмкіндік береді. Бастапқы шығыс құны «Корректировка стоимости списания товаров» регламенттік операциясы арқылы ай жабылғанда түзетілуі мүмкін.
Қорларды дұрыс көрсету үшін құжаттарды дер кезінде рәсімдеңіз, айды жабыңыз және түзету нәтижесін тексеріңіз. Қажет болса, бағалау тәсілін басқа күннен бастап көшу көмекшісі арқылы өзгертуге болады.

