


Конфигурация «Қазақстан үшін Бухгалтерия 8», ред. 3.0 ұйымның шаруашылық операцияларын бухгалтерлік және салықтық есепте жүргізуге арналған.
Пайдаланушылардың негізгі жұмысы 1С:Кәсіпорын режімінде орындалады.
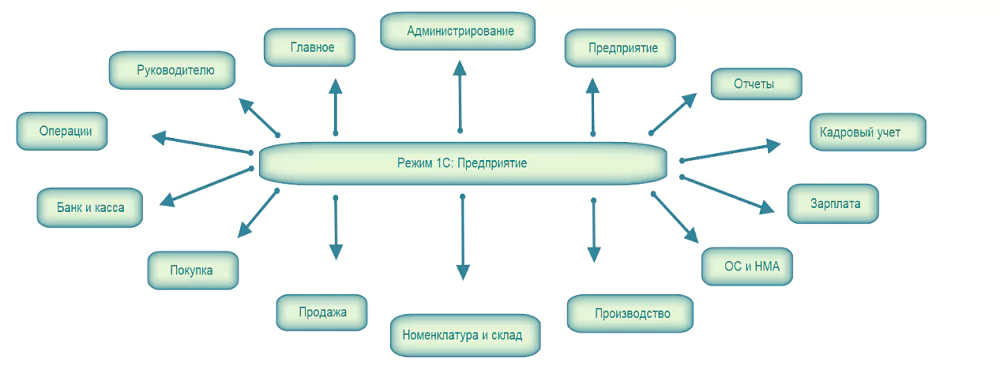
Пайдаланушы режімінде құжаттар, анықтамалықтар, есептер және сервис құралдары функционалдық бөлімдерге топтастырылған.
Бұл пайдаланушы дәл қазір жұмыс істеп жатқан есеп бөлігіне бірден өтуге мүмкіндік береді.
Бағдарламаның негізгі бөлімдері басты мәзірде берілген.
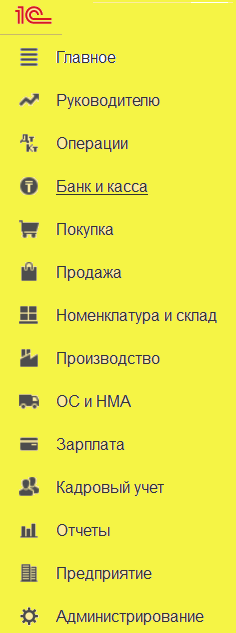
Төменде Номенклатура және қойма, Өндіріс, сондай-ақ НҚ және НА бөлімдерінің мақсатын қарастырамыз.
Бөлім «Номенклатура және қойма»
Номенклатура және қойма бөлімі қоймадағы тауарлық-материалдық қорларды (ТМҚ) есепке алуға арналған.
Оның көмегімен қоймалар бойынша ТМҚ-ның қолда бары мен қозғалысы туралы ақпарат алуға және қойма қалдықтарын бақылауға болады.
Бөлім мына үшін пайдаланылады:
- ТМҚ-ны сандық және сомалық есепке алу;
- қоймаларды құру және баптау;
- материалдық жауапты тұлғаларды бекіту;
- түгендеу жүргізу;
- бағалармен жұмыс істеу;
- тауар қозғалысын бақылау;
- қойма қалдықтарын талдау;
- виртуалды қоймамен жұмыс.
Дұрыс қойма есебі сатып алуды жоспарлау мен тауар қалдықтарын бақылауда бағдарламаның деректерін тиімді пайдалануға мүмкіндік береді.
Теріс қалдықтарды бақылау
Бағдарлама баптауларында теріс қалдықтарды бақылау механизмі қарастырылған.
Орнатылған параметрге қарай, бағдарлама өткізілгеннен кейін қоймадағы тауар саны теріске түсетін құжаттарды жүргізуге рұқсат беруі мүмкін.
Мұндай қалдықтар есептерде минус белгісімен көрсетіліп, қызыл түспен ерекшеленеді.
Маңызды: егер ақпараттық база теріс қалдықтарға рұқсат етсе, қойма есептерін ерекше мұқият талдау керек. Теріс сан құжаттарды енгізу ретін бұзуды немесе қажет кіріс құжаттарының жоқтығын көрсетуі мүмкін.

- Қойма;
- Түгендеу;
- Бағалар;
- Анықтамалықтар және баптаулар;
- Виртуалды қойма;
- Анықтамалықтар және баптаулар;
- Есептер;
- Сервис.
Ұсыным: егер есептік кезең бойынша ТМҚ қалдықтарының нақтылығын алу қажет болса, қойма қалдықтарын бақылау баптауын тексеріңіз. Қажет болғанда тиісті белгішені өшіріп, талданатын кезеңдегі тауарқозғалыс құжаттарын қайта өткізу ұсынылады.
Маңызды: құжаттарды жаппай қайта өткізу есеп нәтижелерін өзгертуі мүмкін. Мұндай әрекетті орындамас бұрын теріс қалдықтардың себебін түсініп, құжаттар ретін тексеріңіз.
Бөлім «Өндіріс»
Өндіріс бөлімі ұйымның өндірістік операцияларын көрсетуге арналған.
Бағдарламада негізгі де, көмекші өндіріс те есепке алынады.
Бөлім мынадай рәсімдеуге мүмкіндік береді:
- дайын өнім шығару;
- өз шикізатын қайта өңдеу;
- берілген шикізатты қайта өңдеу;
- өндірістік шығындар;
- өнім шығаруға және өндірістік қызметтер көрсетуге қатысты операциялар.
Өзіндік құн қалай есептеледі
Бағдарламада өндірістік өнімнің өзіндік құнын есептеудің әртүрлі тәсілдерін қолдануға болады.
Варианттардың бірі — материалдар мен жартылай фабрикаттар ұйымның бөлімшелері арқылы кезең-кезеңімен өткенде, яғни қайта жасау сатылары бойынша есептеу.
Ай ішінде дайын өнім мына тәсілдермен есепке алынуы мүмкін:
- жоспарлы құнмен;
- тікелей шығындар бойынша.
Ай қорытындысында өндірілген өнім мен көрсетілген қызметтердің нақты өзіндік құны есептеледі.
Өндіріс бөлімі мынадай ішкі бөлімдерден тұрады:

- Өндіріс құжаттарының журналы;
- Өнім шығару;
- Анықтамалықтар және баптаулар;
- Есептер;
- Құру;
- Сервис.
Өндірістік құжаттармен жұмыс істеуде нені ескеру керек
Өзіндік құн дұрыс есептелуі үшін уақтылы көрсету қажет:
- материалдардың келіп түсуі;
- шикізатты өндіріске беру;
- өнімнің шығарылуы;
- өндірістік шығыстар;
- жартылай фабрикаттарды орын ауыстыру;
- шығарылым құнына ықпал ететін өзге операциялар.
Маңызды: егер өндірістік құжаттың өткізбелері қолмен өзгертілсе, құжаттың өзін кейін өзгерту мұндай түзетуді автоматты түрде жаңартпауы мүмкін. Бұл жағдайда өткізбелер мен есептілікті қосымша бақылау қажет болады.
Ұсыным: стандартты өндірістік операцияларды конфигурацияда көзделген құжаттармен рәсімдеген дұрыс. Қажетті нәтижеге штаттық құралдармен қол жеткізу мүмкін болмаған жағдайда ғана қозғалыстарды қолмен түзетуді пайдаланыңыз.
Бөлім «НҚ және НА»
НҚ және НА бөлімі ұйымның айналымнан тыс активтерін есепке алуға арналған:
- негізгі құралдар;
- материалдық емес активтер.
Мұнда аталған объектілермен жұмыс істеудің негізгі кезеңдері — келіп түсуінен шығарылуына дейін — көрсетіледі.
Бөлім мынадай рәсімдеуге мүмкіндік береді:
- айналымнан тыс активтердің келіп түсуі;
- негізгі құралдарды есепке қабылдау;
- жаңғырту;
- орын ауыстыру және беру;
- есептен шығару;
- материалдық емес активтер бойынша операциялар;
- амортизацияны есептеу.
Негізгі құрал үшін қандай деректер орнатылады
НҚ-ны есепке қабылдағанда әрі қарай қолданылатын параметрлерді белгілеу қажет.
Атап айтқанда, мына деректер көрсетіледі:
- НҚ-ның бухгалтерлік есеп шоты;
- амортизацияны есептеу шоты;
- материалдық жауапты тұлға;
- амортизацияны есептеу тәсілі;
- пайдалы қызмет ету мерзімі;
- өзге қажетті есеп параметрлері.
Осы деректердің дұрыстығы объектінің есепте әрі қарай қалай көрсетілетініне тікелей әсер етеді.
Амортизацияны баптау
Негізгі құралдар үшін бағдарламада көзделген амортизация есептеу тәсілдерін қолдануға болады.
Қажет болғанда амортизация сомалары бөлінуі мүмкін:
- бірнеше шот арасында;
- талдамалық есеп объектілері арасында.
Маусымдық пайдаланылатын негізгі құралдар үшін амортизация есептеу кестесін баптауға болады.
НҚ және НА бөлімі мынадай ішкі бөлімдерден тұрады:

- Айналымнан тыс активтер құжат журналдары;
- Негізгі құралдар;
- Негізгі құралдарды есепке алу;
- НҚ амортизациясы;
- Материалдық емес активтер;
- НА амортизациясы;
- Анықтамалықтар және баптаулар;
- Есептер;
- Сервис;
- Құру.
Амортизацияны есептеу кезінде не маңызды
Негізгі құралдар мен материалдық емес активтердің амортизациясы бухгалтерлік және салықтық есепте айды жабу кезінде орындалады.
Маңызды: НҚ мен НА амортизациясы Айды жабу құжаты арқылы есептеледі. Сондықтан кезеңді жабар алдында активтерді есепке қабылдау дұрыстығын, пайдалы қызмет ету мерзімдерін және амортизация параметрлерін тексеру қажет.
Айды жабар алдында нені тексеру керек
Амортизацияны есептеуге дейін мынаға көз жеткізіңіз:
- Барлық қажетті НҚ мен НА есепке қабылданған.
- Есеп және амортизация шоттары дұрыс көрсетілген.
- Пайдалы қызмет ету мерзімдері толтырылған.
- Амортизация есептеу тәсілі дұрыс таңдалған.
- Материалдық жауапты тұлғалар дұрыс көрсетілген.
- Қажет болса, амортизацияны бөлу бапталған.
- Маусымдық объектілер үшін тиісті кесте орнатылған.
Осыдан кейін айды жабудың регламенттік операцияларын орындауға болады.

