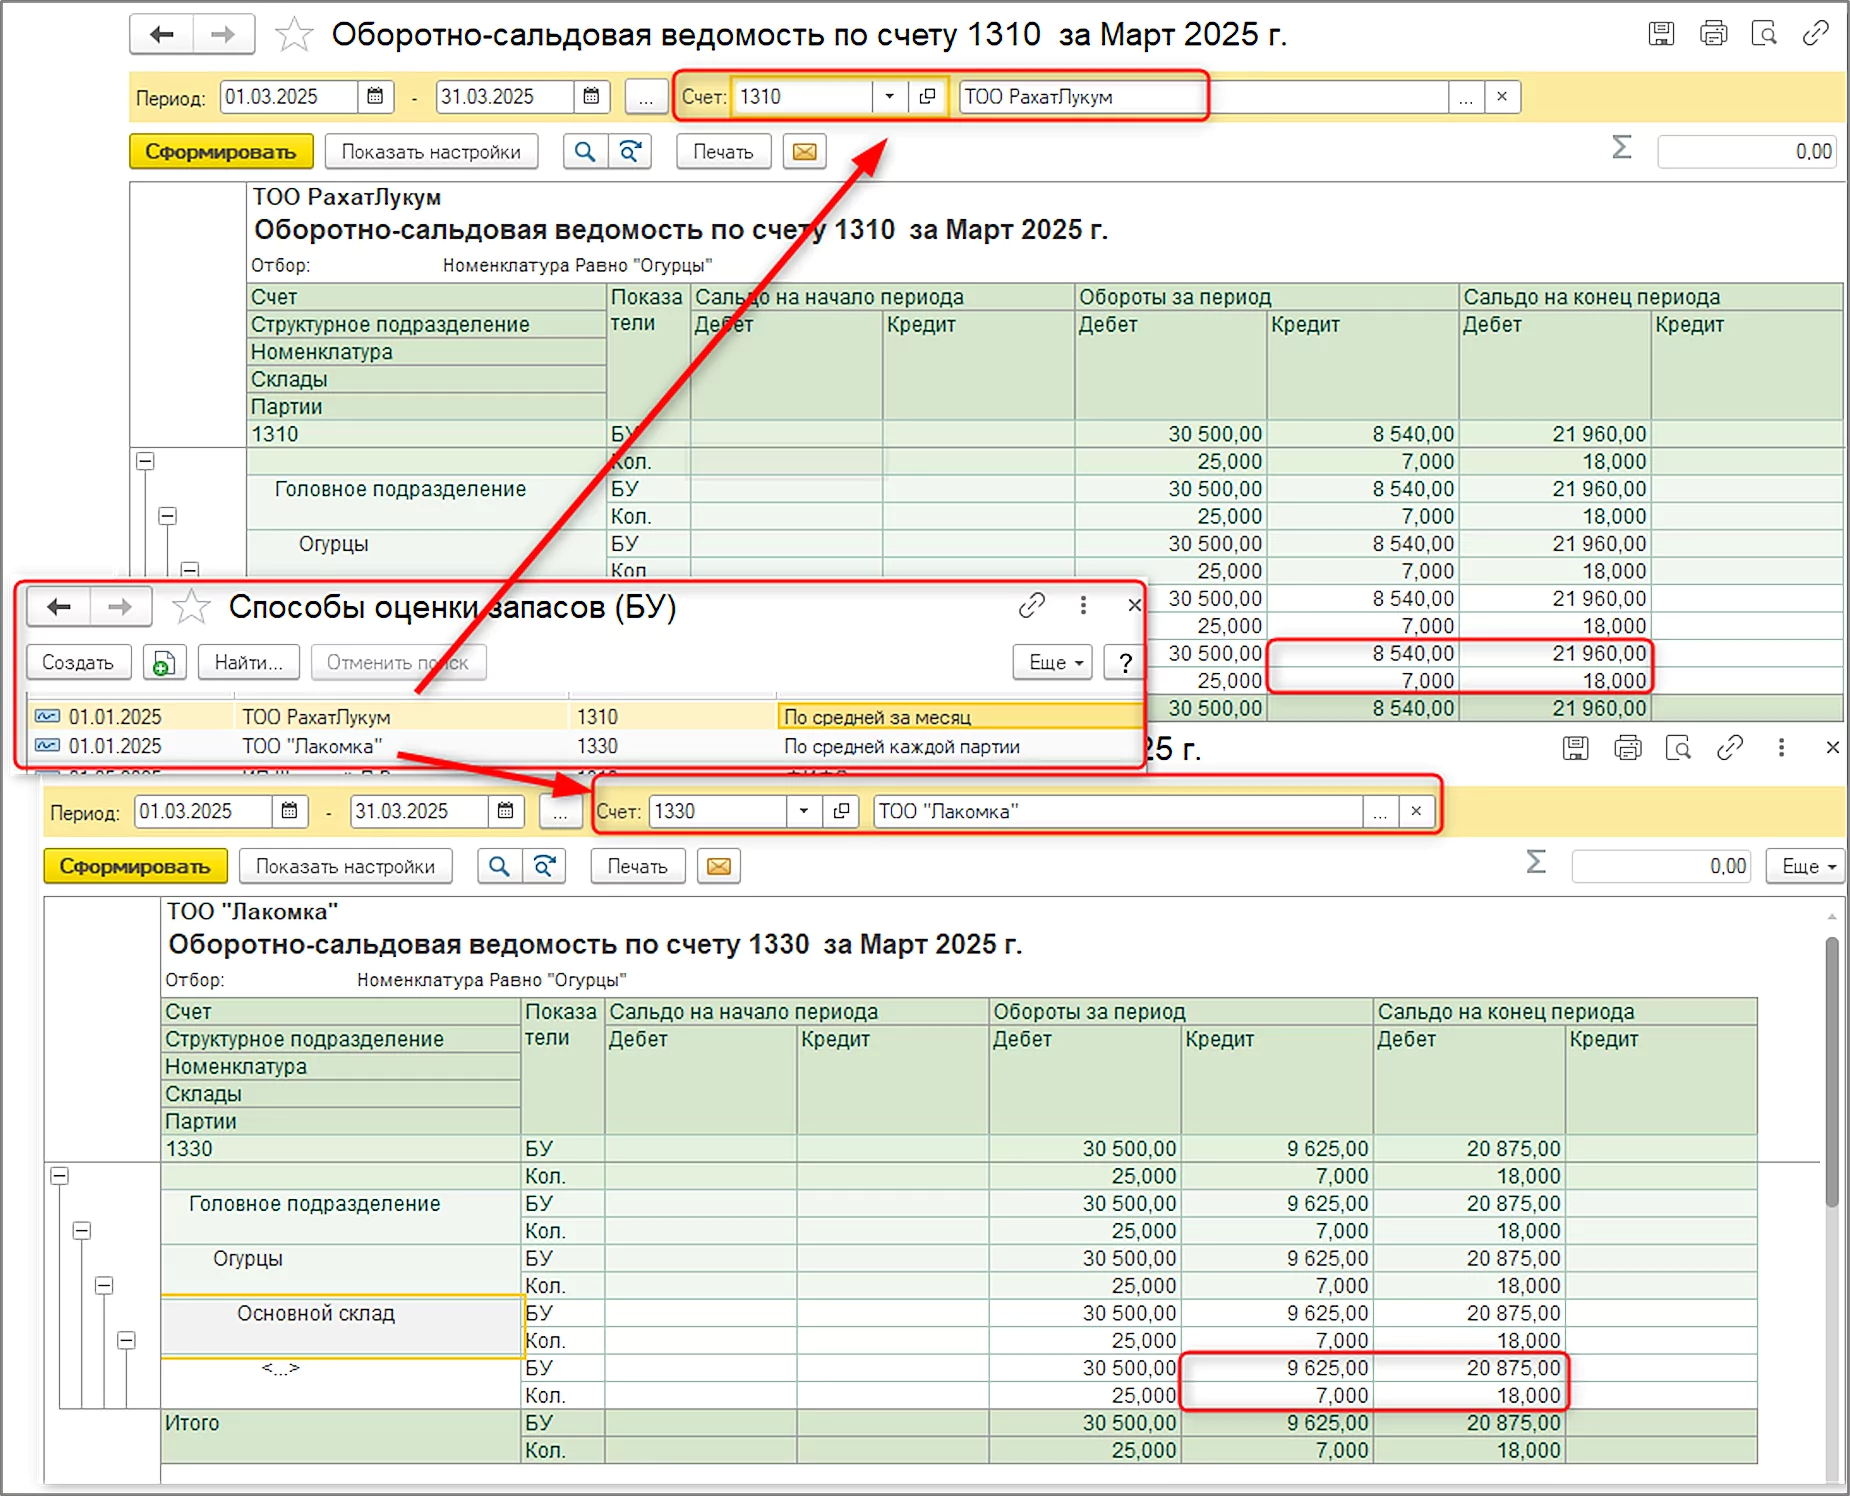
Қорларды бағалаудың жаңа әдісі бұрын қолданылған әдістен мынамен ерекшеленеді: ай қорытындысында есептен шығару өзіндік құны қосымша шығындар болмаса да қайта есептеледі.
Жаңа нұсқада бір бірліктің орташа құны былай анықталады:
кезең бойындағы барлық қор партияларының жиынтық құны сол партиялар бірліктерінің жалпы санына бөлінеді.
1. Енді бағалау әдістері қалай аталады
Жаңартудан кейін әдістердің атауы мен құрамы мынадай:
| Бұрынғы атауы | Ағымдағы атауы | Әдістің мәні |
|---|---|---|
| Орташа бойынша | Шығару сәтіндегі орташа құн | Есептен шығару құны қорлар шығарылған сәтте анықталады және ай соңында қайта есептелмейді |
| — | Ай бойынша орташа құн | Есептен шығару құны шығару кезінде анықталады, кейін ай қорытындысында кезеңдегі барлық түсулер ескеріліп түзетіледі |
2. Әдістердің негізгі айырмашылығы неде
Айырмашылықты түсіну үшін есептеу қағидатын ескеру маңызды:
Шығару сәтіндегі орташа құн
Тауардың өзіндік құны есептен шығару құжаты өткізілген сәтте анықталады. Бұдан кейін ай соңында қайта есептеу жасалмайды.
Ай бойынша орташа құн
Шығару сәтінде тауар да орташа құнмен есептен шығарылады, бірақ ай аяқталғанда бағдарлама осы кезеңге тиесілі барлық түсулерді ескере отырып өзіндік құнға түзету жасайды.
Маңызды: ай соңындағы түпкілікті түзету — жаңа бағалау әдісінің басты айырмашылығы.
3. Сандық деректермен есеп мысалы
Төменде бірдей операциялар жиынтығы екі түрлі бағалау әдісінде нәтижеге қалай әсер ететінін көрсететін мысал берілген.
Бастапқы операциялар
| Операция | Саны | Сома |
|---|---|---|
| 19.03.2025 күнгі тауардың келіп түсуі | 10 | 19 000 |
| 22.03.2025 күнгі тауардың келіп түсуі | 10 | 8 500 |
| 25.03.2025 күнгі тауарды өткізу | 7 | — |
| 26.03.2025 күнгі тауардың келіп түсуі | 5 | 3 000 |
4. Есеп қалай жүргізіледі
1 — ші қадам. Шығару күніне орташа құнды анықтау
Өткізуге дейін келіп түскені:
- 19 000 сомаға 10 бірлік;
- 8 500 сомаға 10 бірлік.
Шығаруға дейін барлығы:
- саны: 20 бірлік;
- сома: 27 500.
Бір бірліктің орташа құны:
27 500 / 20 = 1 375
7 бірлікті есептен шығарудың өзіндік құны:
1 375 × 7 = 9 625
Осы кезеңде екі әдісте де нәтиже бірдей.
5. Әдістер бойынша ары қарай не болады
1 — нұсқа. «Шығару сәтіндегі орташа құн» әдісі
Өткізуден кейін қосымша әрекеттер орындалмайды.
Осы айда жаңа түсу болса да, бұрын өткізілген шығарудың өзіндік құны түзетілмейді.
2 — нұсқа. «Ай бойынша орташа құн» әдісі
26.03.2025 күнгі түсуден кейін есепке айдағы барлық партиялар енгізіледі:
- түсулердің жалпы сомасы: 30 500;
- жалпы саны: 25 бірлік.
Ай бойынша жаңа бірлік орташа құны:
30 500 / 25 = 1 220
Одан кейін регламенттік операция — «Есептен шығару өзіндік құнын түзету» орындалады.
Нақтыланған орташа құн бойынша есептен шығару сомасы:
1 220 × 7 = 8 540
Бұған дейін шығару кезінде 9 625 есептен шығарылған, сондықтан бағдарлама түзету жасайды:
8 540 – 9 625 = -1 085
Бұл бұрын есептен шығарылған тауардың өзіндік құны 1 085-ке азаятынын білдіреді.
6. Нәтижелерді салыстыру
Әр әдіс бойынша есеп
| Операция | Ай бойынша орташа құн | Шығару сәтіндегі орташа құн |
|---|---|---|
| 7 бірлікті өткізу | 27 500 / 20 = 1 375; 1 375 × 7 = 9 625 | 27 500 / 20 = 1 375; 1 375 × 7 = 9 625 |
| Есептен шығару өзіндік құнын түзету | 30 500 / 25 = 1 220; (1 220 × 7) – 9 625 = -1 085 | Орындалмайды |
7. Барлық операциядан кейінгі қалдық
Барлық түсулер мен бір өткізуден кейінгі қалдық:
- барлығы түсті: 25 бірлік;
- барлығы шығарылды: 7 бірлік;
- қалдық: 18 бірлік.
Егер «Ай бойынша орташа құн» әдісі қолданылса
Қалдықтың сомасы:
30 500 – 8 540 = 21 960
Қалдықтың бірлік орташа құны:
21 960 / 18 = 1 220
Егер «Шығару сәтіндегі орташа құн» әдісі қолданылса
Қалдықтың сомасы:
30 500 – 9 625 = 20 875
Қалдықтың бірлік орташа құны:
20 875 / 18 = 1 159,72
8. Мысалдан қандай қорытынды шығады
Бұл мысал мынаны көрсетеді:
- Есептен шығару сәтінде екі әдіс те бірдей өзіндік құн беруі мүмкін.
- Айдың ішінде қосымша түсулерден кейін айырмашылық пайда болады.
- «Ай бойынша орташа құн» әдісінде ай соңында өзіндік құн түпкілікті қайта есептеледі.
- «Шығару сәтіндегі орташа құн» әдісінде шығару құны бірден бекітіледі және кейін өзгермейді.
Сондықтан жаңа әдісті қолданғанда ай соңындағы есептен шығару құны мен қалдық құны бұрынғы әдістен өзгеше болуы мүмкін.
«Шығару сәтіндегі орташа құн» әдісінде тауардың өзіндік құны шығару құжаты өткізілген сәтте анықталады және кезең соңында қайта есептелмейді.