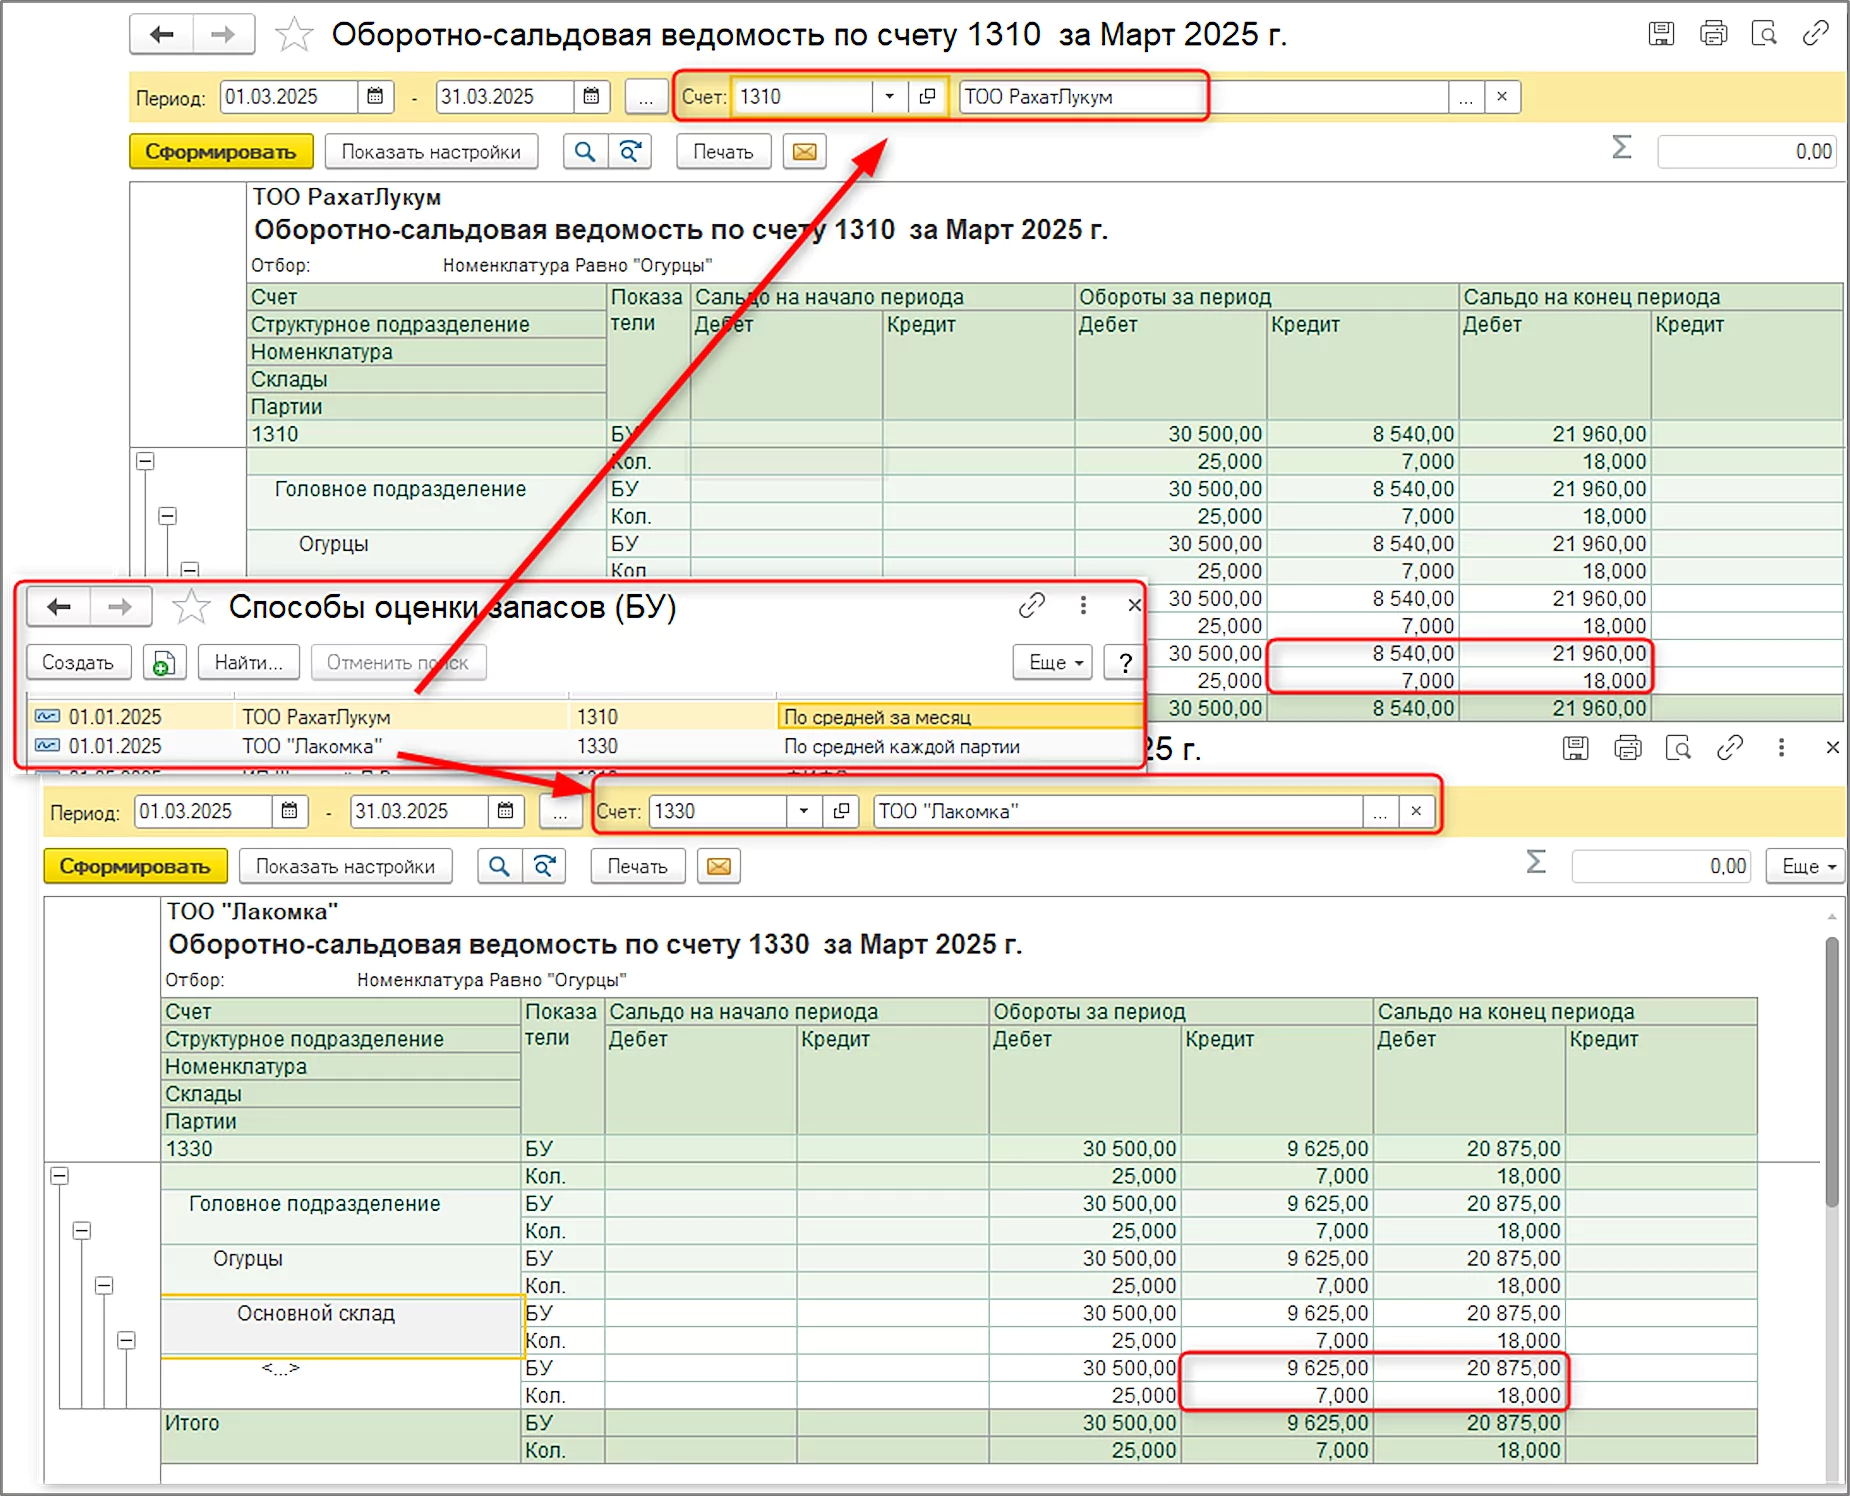
Новый способ оценки запасов отличается от ранее применявшегося метода тем, что по итогам месяца себестоимость списания пересчитывается даже в том случае, если дополнительных расходов не было.
Средняя стоимость одной единицы при новом варианте определяется так:
общая стоимость всех партий запасов за период делится на общее количество единиц этих партий.
1. Как теперь называются способы оценки
После обновления названия и состав методов выглядят следующим образом:
| Прежнее название | Текущее название | Суть метода |
|---|---|---|
| По средней | По средней на момент выбытия | Стоимость списания определяется в момент выбытия запасов и в конце месяца не пересчитывается |
| — | По средней за месяц | Стоимость списания определяется при выбытии, а затем по итогам месяца корректируется с учетом всех поступлений за период |
2. В чем основное отличие методов
Чтобы понять разницу, важно учитывать принцип расчета:
По средней на момент выбытия
Себестоимость товара определяется в момент проведения документа списания. После этого в конце месяца пересчет не выполняется.
По средней за месяц
На момент выбытия товар также списывается по средней стоимости, но затем по завершении месяца программа делает корректировку себестоимости с учетом всех поступлений, относящихся к этому периоду.
Важно: именно эта итоговая корректировка и является главным отличием нового способа оценки.
3. Пример расчета на числовых данных
Ниже приведен пример, который показывает, как один и тот же набор операций влияет на результат при двух разных способах оценки.
Исходные операции
| Операция | Количество | Сумма |
|---|---|---|
| Поступление товара от 19.03.2025 | 10 | 19 000 |
| Поступление товара от 22.03.2025 | 10 | 8 500 |
| Реализация товара от 25.03.2025 | 7 | — |
| Поступление товара от 26.03.2025 | 5 | 3 000 |
4. Как выполняется расчет
Шаг 1. Определение средней стоимости на дату выбытия
До реализации было получено:
- 10 единиц на сумму 19 000;
- 10 единиц на сумму 8 500.
Итого до момента выбытия:
- количество: 20 единиц;
- сумма: 27 500.
Средняя стоимость одной единицы:
27 500 / 20 = 1 375
Себестоимость списания 7 единиц:
1 375 × 7 = 9 625
На этом этапе результат для обоих методов одинаковый.
5. Что происходит дальше при разных методах
Вариант 1. Метод «По средней на момент выбытия»
После реализации дополнительные действия не выполняются.
Даже если в этом же месяце было новое поступление, себестоимость уже проведенного выбытия не корректируется.
Вариант 2. Метод «По средней за месяц»
После поступления от 26.03.2025 в расчет включаются уже все партии месяца:
- общая сумма поступлений: 30 500;
- общее количество: 25 единиц.
Новая средняя стоимость единицы за месяц:
30 500 / 25 = 1 220
Затем выполняется регламентная операция «Корректировка стоимости списания».
Сумма списания по уточненной средней стоимости:
1 220 × 7 = 8 540
Ранее при выбытии уже было списано 9 625, поэтому программа формирует корректировку:
8 540 – 9 625 = -1 085
Это означает, что себестоимость ранее списанного товара уменьшается на 1 085.
6. Сравнение результатов
Расчет по каждому способу
| Операция | По средней за месяц | По средней на момент выбытия |
|---|---|---|
| Реализация 7 единиц | 27 500 / 20 = 1 375; 1 375 × 7 = 9 625 | 27 500 / 20 = 1 375; 1 375 × 7 = 9 625 |
| Корректировка стоимости списания | 30 500 / 25 = 1 220; (1 220 × 7) – 9 625 = -1 085 | Не выполняется |
7. Остаток после всех операций
После всех поступлений и одной реализации остаток составляет:
- всего поступило: 25 единиц;
- всего выбыло: 7 единиц;
- остаток: 18 единиц.
Если используется метод «По средней за месяц»
Остаток в сумме:
30 500 – 8 540 = 21 960
Средняя стоимость единицы остатка:
21 960 / 18 = 1 220
Если используется метод «По средней на момент выбытия»
Остаток в сумме:
30 500 – 9 625 = 20 875
Средняя стоимость единицы остатка:
20 875 / 18 = 1 159,72
8. Какой вывод следует из примера
Этот пример показывает следующее:
- В момент списания оба способа могут дать одинаковую себестоимость.
- Различие появляется после дополнительных поступлений в том же месяце.
- При методе «По средней за месяц» выполняется итоговый перерасчет себестоимости.
- При методе «По средней на момент выбытия» стоимость выбытия фиксируется сразу и далее не меняется.
Именно поэтому при использовании нового способа итоговая стоимость списания и стоимость остатка на конец месяца могут отличаться от результатов старого метода.
При применении метода «По средней на момент выбытия» себестоимость товара определяется в момент проведения документа выбытия и по завершении периода не пересчитывается.