


В конфигурации «1С:Бухгалтерия для Казахстана», редакция 3.0 предусмотрены регламентные операции, которые помогают правильно завершить налоговый период по налогу на добавленную стоимость (НДС).
С их помощью можно определить сумму НДС, разрешенную к зачету, уменьшить начисленные налоговые обязательства и отразить переплату на соответствующем счете бухгалтерского учета.
Для выполнения этих действий используются операции «Зачет НДС к возмещению» и «Зачет авансов и переплат по НДС», доступные в документе «Закрытие месяца».
Разберем, как подготовить учетные данные, провести необходимые операции и проверить полученные результаты.
1. Какие счета используются при закрытии НДС
Прежде чем приступать к закрытию отчетного периода, необходимо разобраться, какие счета участвуют в расчетах по НДС.
В типовом плане счетов предусмотрены следующие счета:
| Счет | Назначение |
|---|---|
| 1421 | Налог на добавленную стоимость к возмещению |
| 3130 | Налог на добавленную стоимость |
| 1424 | Излишне уплаченные в бюджет суммы НДС |
На счете 1421 учитываются суммы входящего НДС, подлежащие отнесению в зачет.
Счет 3130 используется для отражения операций по начислению и уплате НДС.
Счет 1424 предназначен для учета переплат по НДС, включая излишне или ошибочно перечисленные в бюджет суммы.
При завершении отчетного квартала программа сопоставляет показатели этих счетов и формирует бухгалтерские записи, необходимые для правильного отражения налоговых обязательств.
2. Какие регламентные операции необходимо выполнить
Для закрытия отчетного периода используются две основные операции.
Зачет НДС к возмещению
Эта операция сопоставляет начисленный налог с суммой НДС, разрешенной к зачету. В результате происходит взаимное погашение соответствующих сумм на счетах 1421 и 3130.
Операция выполняется в конце каждого отчетного квартала и необходима для корректного формирования налоговой отчетности.
Зачет авансов и переплат по НДС
Вторая операция предназначена для учета излишне перечисленных сумм НДС.
Она позволяет определить фактическую переплату и перенести ее на счет 1424. Кроме того, ранее отраженная переплата может использоваться для уменьшения последующих начисленных обязательств.
Обе операции выполняются с помощью документа «Закрытие месяца».
Для работы с ним откройте раздел:
«Операции» → «Регламентные операции» → «Закрытие месяца».

Рис. 1. Регламентные операции по закрытию НДС в документе «Закрытие месяца».
3. Подготовьте учетные данные перед закрытием квартала
До запуска регламентных операций необходимо убедиться, что все документы, влияющие на расчет НДС, отражены в информационной базе.
Шаг 1. Проверьте проведение документов
Убедитесь, что проведены документы, связанные с:
- начислением НДС при реализации товаров и услуг;
- поступлением товаров, работ и услуг, по которым НДС относится в зачет;
- корректировками начисленного и входящего НДС.
Если какие-либо документы отсутствуют или не проведены, расчет налога может оказаться некорректным.
Важно: операция «Зачет НДС к возмещению» выполняется один раз на последнюю дату отчетного квартала после отражения необходимых учетных операций.
Шаг 2. Проверьте данные регистров НДС
При определении суммы налога, разрешенной к зачету, программа использует сведения из специальных регистров накопления.
Основные регистры и соответствующие им бухгалтерские обороты:
| Регистр | Какие данные отражает | Бухгалтерские обороты |
|---|---|---|
| НДС к возмещению | Входящий НДС по приобретенным ТМЗ и услугам | Дебет счета 1421 |
| Корректировка НДС к возмещению | Корректировки НДС по приобретениям | Кредит счета 1421 |
| Налог на добавленную стоимость | Начисленный НДС по операциям реализации | Кредит счета 3130 |
| Корректировка НДС | Корректировки начисленного НДС | Дебет счета 3130 |
Для правильного расчета необходимо, чтобы данные регистров соответствовали движениям на бухгалтерских счетах.
Проверить это можно с помощью стандартных отчетов:
- Откройте раздел «Отчеты».
- Сформируйте отчет «Оборотно-сальдовая ведомость по счету (бух.)» для счетов 1421 и 3130.
- Откройте «Универсальный отчет по метаданным».
- Получите данные соответствующих регистров НДС.
- Сравните суммы оборотов за проверяемый период.

Рис. 2. Сопоставление данных регистров накопления НДС с оборотами бухгалтерских счетов.
Шаг 3. Выполните автоматическую сверку
Если требуется быстрее обнаружить несоответствия, можно воспользоваться обработкой «Экспресс-проверка ведения учета».
Для этого:
- Перейдите в раздел «Операции» → «Регламентные операции».
- Откройте «Экспресс-проверка ведения учета».
- Найдите проверку «Сверка счетов 1421 и 3130 и данных регистров по НДС».
- Укажите необходимый период и выполните проверку.
- Изучите результаты и обнаруженные расхождения.
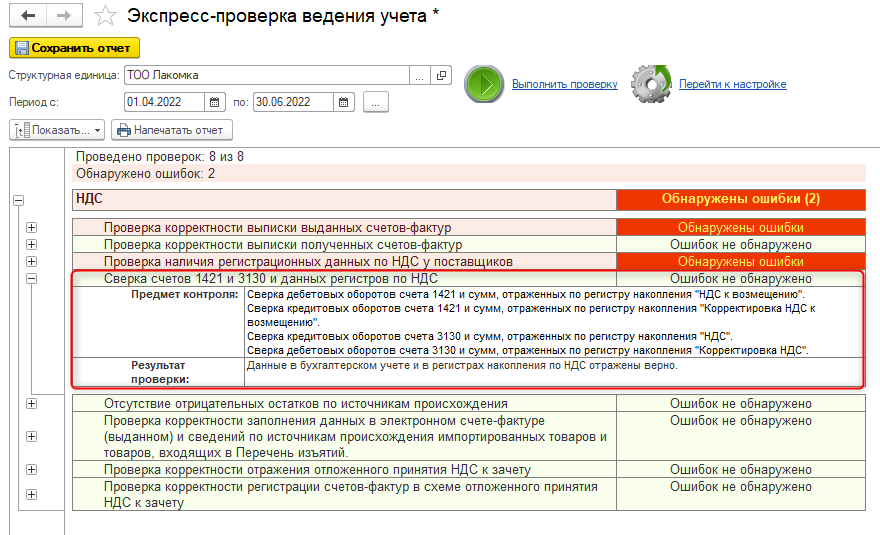
Рис. 3. Автоматическая сверка бухгалтерских счетов и регистров НДС с помощью экспресс-проверки.
Что делать при обнаружении расхождений?
В первую очередь проверьте документы, которыми отражались соответствующие операции.
Одна из возможных причин — использование неспециализированных документов, формирующих бухгалтерские проводки без необходимых движений по регистрам НДС.
В результате суммы по счетам бухгалтерского учета могут отличаться от данных регистров, используемых для расчета НДС к зачету.
Перед закрытием квартала необходимо установить причины расхождений и устранить ошибки.
4. Определите метод отнесения НДС в зачет
Порядок расчета разрешенной к зачету суммы зависит от метода, установленного в учетной политике организации.
Пропорциональный метод
При пропорциональном методе расчет производится с учетом доли облагаемого оборота в общем обороте реализации.
Удельный вес определяется по формуле:
Удельный вес облагаемого оборота = Облагаемый оборот / Общий оборот по реализации × 100%.
На основании этого показателя определяется соответствующая сумма НДС, разрешенная к зачету.
При оформлении документов, связанных с отнесением НДС в зачет по пропорциональному методу, необходимо указывать вид оборота «общий».
Важно: если доля облагаемого оборота меньше 100%, часть входящего НДС может оказаться не разрешенной к зачету.
Раздельный метод
При использовании раздельного метода ведется отдельный учет приобретений, предназначенных для облагаемых и освобожденных оборотов.
В этом случае возможность отнесения НДС в зачет определяется в зависимости от того, для каких операций используются приобретенные товары и услуги.
Если в «Учетной политике по НУ» установлен раздельный метод, НДС по документам поступления с видом оборота «освобожденный» относится на затраты при выполнении соответствующей регламентной операции.
Сумма НДС, не разрешенного к зачету, определяется как разница между общей суммой входящего НДС, учитываемого за период, и суммой, разрешенной к зачету.
5. Выполните операцию «Зачет НДС к возмещению»
Шаг 4. Проведите закрытие месяца
После проверки документов, регистров и выбранного метода учета можно приступать к зачету НДС.
Выполните следующие действия:
- Откройте документ «Закрытие месяца».
- Выберите организацию и последний месяц отчетного квартала.
- Укажите регламентную операцию «Зачет НДС к возмещению».
- Выполните проведение документа.
- Проверьте сформированные бухгалтерские движения.
В процессе проведения программа определяет сумму НДС, разрешенную к зачету, и выполняет взаимное погашение соответствующих сумм на счетах 1421 и 3130.
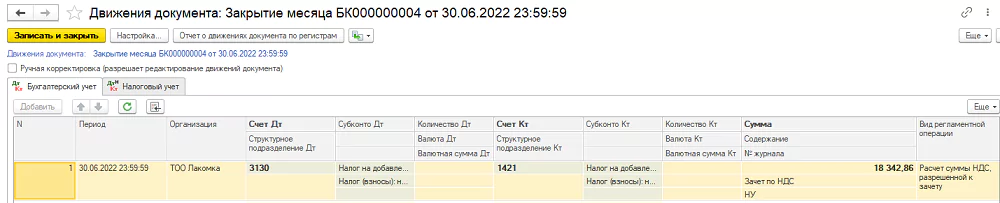
Рис. 4. Бухгалтерские проводки, сформированные операцией «Зачет НДС к возмещению».
Как определяется сумма зачета
Программа сравнивает:
- сумму начисленного НДС;
- сумму НДС, разрешенную к зачету, с учетом перенесенного остатка зачета предыдущих периодов.
К зачету принимается меньшая из сопоставляемых величин.
Если разрешенный к зачету НДС превышает начисленный налог, неиспользованная разница переносится на следующие периоды в соответствии с применяемым порядком учета.
Если часть входящего НДС не разрешена к зачету, она отражается на затратах по правилам используемого метода.
При пропорциональном методе сумма определяется с учетом доли облагаемого оборота. При раздельном методе учитываются операции с соответствующими видами оборота.
Шаг 5. Посмотрите расшифровку выполненной операции
После проведения документа «Закрытие месяца» можно получить дополнительные сведения о результате зачета.
Для этого:
- Откройте проведенный документ.
- Перейдите по ссылке «Комментарии».
- Изучите информацию о выполненной регламентной операции.
Комментарии помогают понять, какие результаты получены при расчете и проведении зачета НДС.

Рис. 5. Информация о выполнении зачета НДС в комментариях документа «Закрытие месяца».
6. Проверьте остатки после зачета НДС
Шаг 6. Сформируйте оборотно-сальдовую ведомость
После выполнения регламентной операции необходимо убедиться, что взаимное погашение начисленного НДС и суммы к зачету прошло корректно.
Для этого:
- Откройте отчет «Оборотно-сальдовая ведомость по счету (бух.)».
- Установите период, соответствующий закрытому кварталу.
- Проверьте итоговые остатки по счету 1421.
- Сформируйте аналогичный отчет по счету 3130.
- Сопоставьте полученные результаты.
При корректном выполнении зачета на конец отчетного квартала сальдо должно оставаться только на одном из этих счетов.
Это означает, что взаимное погашение разрешенного к зачету и начисленного НДС выполнено.
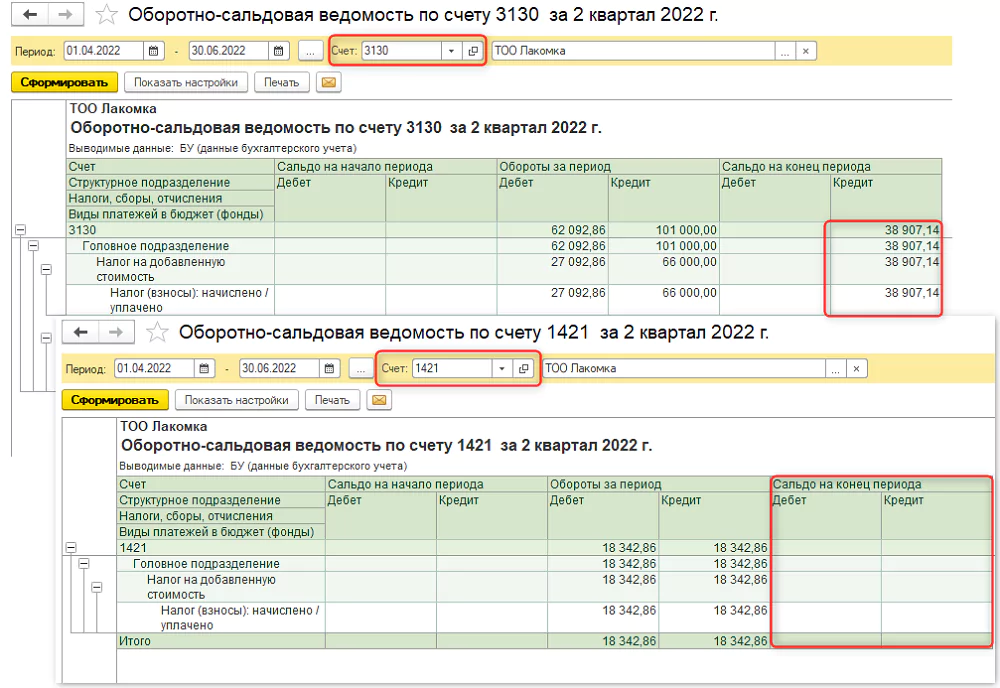
Рис. 6. Проверка остатков по счетам 1421 и 3130 после проведения зачета НДС.
Совет: если одновременно остаются встречные остатки по обоим счетам, рекомендуется проверить полноту проведения документов, данные регистров НДС и результаты закрытия месяца.
7. Отразите переплату по НДС на счете 1424
Шаг 7. Выполните операцию зачета авансов и переплат
В некоторых случаях после расчетов с бюджетом по счету 3130 возникает дебетовое сальдо, связанное с излишней уплатой НДС.
Для корректного отражения такой переплаты в программе используется отдельный счет 1424 «Излишне уплаченные в бюджет суммы НДС».
Чтобы перенести сумму переплаты:
- Откройте документ «Закрытие месяца».
- Убедитесь, что операция «Зачет НДС к возмещению» уже выполнена.
- Выберите регламентную операцию «Зачет авансов и переплат по НДС».
- Проведите документ.
- Проверьте бухгалтерские движения по счетам 3130 и 1424.
Программа определит сумму фактической переплаты и перенесет ее на счет учета излишне уплаченного НДС.

Рис. 7. Бухгалтерские проводки по переносу переплаты НДС на счет 1424.
Шаг 8. Проверьте налоговую аналитику
При переносе переплаты программа учитывает аналитические данные платежей.
Это важно, поскольку для различных видов налогов и платежей используются отдельные коды бюджетной классификации (КБК).
Например, при отражении налога, пени или штрафа могут применяться разные КБК. Поэтому перенос сумм выполняется с учетом соответствующей аналитики.
После проведения операции рекомендуется проверить, что сумма переплаты отражена по правильному виду платежа.

Рис. 8. Отражение суммы излишне уплаченного НДС с учетом аналитики платежа.
Важное условие: операция «Зачет авансов и переплат по НДС» должна выполняться совместно с операцией «Зачет НДС к возмещению» либо после нее.
Нарушать эту последовательность не рекомендуется, поскольку сначала необходимо определить результат зачета входящего НДС, а затем рассчитывать переплату.
Шаг 9. Проверьте сумму переноса в комментариях
После завершения операции откройте документ «Закрытие месяца» и перейдите по ссылке «Комментарии».
В комментариях содержатся сведения о перенесенных суммах авансов и переплат по НДС.
Это позволяет дополнительно проконтролировать результат регламентной операции без поиска всех проводок вручную.
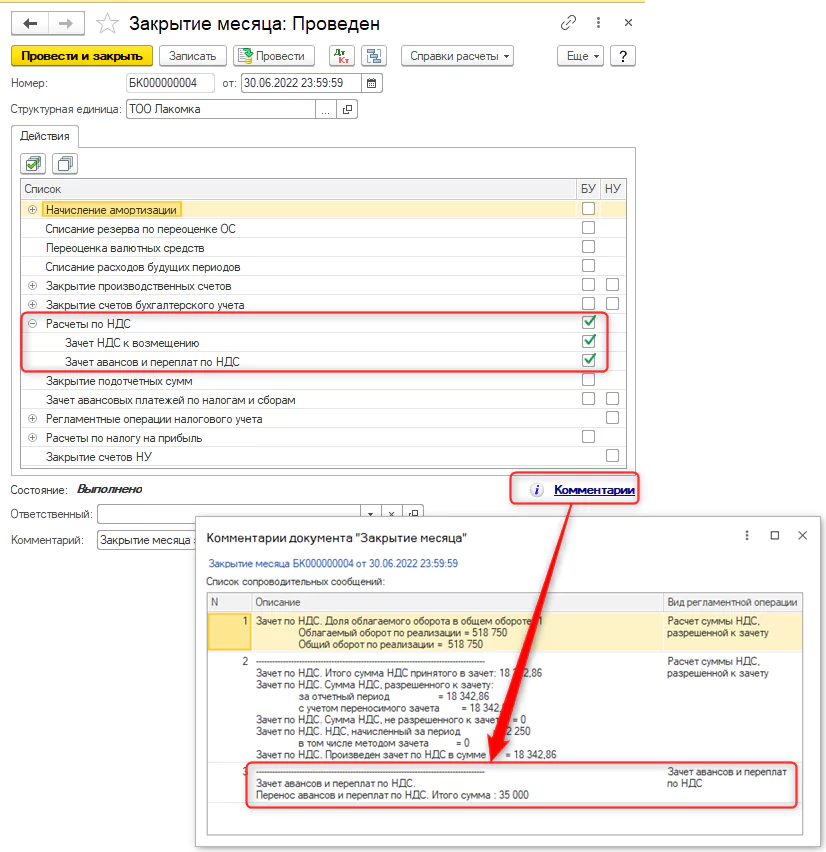
Рис. 9. Расшифровка переноса аванса и переплаты по НДС в комментариях к документу «Закрытие месяца».
8. Как использовать ранее отраженную переплату для погашения НДС
Шаг 10. Зачтите переплату при появлении нового обязательства
Если в предыдущих периодах у организации образовалась переплата, она учитывается на счете 1424.
При возникновении нового обязательства по НДС эту сумму можно использовать для уменьшения задолженности перед бюджетом.
Для этого необходимо повторно выполнить регламентную операцию «Зачет авансов и переплат по НДС».
Порядок действий:
- Убедитесь, что в текущем периоде отражено начисление НДС на счете 3130.
- Проверьте наличие остатка переплаты на счете 1424.
- Выполните операцию «Зачет НДС к возмещению».
- После нее запустите «Зачет авансов и переплат по НДС».
- Проверьте сформированные бухгалтерские проводки и остатки.
При проведении программа сопоставляет остатки счетов 1424 и 3130 с учетом аналитики.
Если имеется начисленное обязательство по НДС, оно уменьшается за счет ранее отраженного аванса или переплаты в пределах суммы, доступной для зачета.

Рис. 10. Уменьшение начисленного НДС за счет ранее учтенной переплаты.
Важно: операция зачета переплаты выполняется только после зачета НДС к возмещению. Это позволяет определить сумму обязательства, которая остается после использования входящего НДС.
9. Возможные ошибки при закрытии отчетного периода
При выполнении регламентных операций следует обратить внимание на несколько распространенных ситуаций.
Не совпадают данные бухгалтерских счетов и регистров
Причиной могут быть операции, оформленные документами, которые формируют бухгалтерские проводки, но не отражают необходимые движения по регистрам НДС.
Что делать: сопоставить обороты и регистры, найти документы, вызвавшие расхождения, и исправить их.
Не полностью отражены документы за квартал
Если часть поступлений, реализаций или корректировок не проведена, программа может рассчитать неверную сумму НДС к зачету.
Что делать: проверить полноту первичных документов до выполнения закрытия периода.
Неправильно установлен метод отнесения НДС в зачет
Выбранный метод влияет на определение разрешенной суммы налога.
Что делать: проверить настройки учетной политики по налоговому учету и виды оборотов в документах.
Переплата не перенесена на счет 1424
Это может произойти, если не выполнена соответствующая регламентная операция или нарушен порядок закрытия.
Что делать: сначала проверить выполнение зачета НДС к возмещению, затем операцию переноса авансов и переплат.
После закрытия остаются некорректные остатки
Если результаты не соответствуют ожидаемым, необходимо проанализировать бухгалтерские движения и комментарии к документу «Закрытие месяца».
Что делать: установить причину расхождений, исправить исходные документы и повторить необходимые регламентные операции.
10. Рекомендации для быстрого и правильного закрытия НДС
Чтобы избежать повторного выполнения операций и поиска ошибок, используйте следующий порядок:
- Сначала проверьте первичные документы. Убедитесь, что поступления, реализации и корректировки отражены в полном объеме.
- Сверьте регистры НДС с бухгалтерскими счетами. Это позволит выявить расхождения еще до закрытия квартала.
- Проверьте учетную политику. Метод отнесения НДС в зачет должен соответствовать настройкам и особенностям учета организации.
- Выполните зачет НДС к возмещению. Эта операция определяет итоговые показатели по счетам 1421 и 3130.
- При наличии переплаты проведите ее зачет или перенос. Используйте операцию «Зачет авансов и переплат по НДС».
- Проверьте результаты. Изучите проводки, комментарии к закрытию месяца и конечные остатки по счетам 1421, 3130 и 1424.
Такой порядок помогает последовательно завершить расчеты по НДС и своевременно обнаружить неточности.
Итог
В конфигурации «1С:Бухгалтерия для Казахстана», редакция 3.0 закрытие отчетного квартала по НДС выполняется с помощью регламентных операций документа «Закрытие месяца».
Операция «Зачет НДС к возмещению» определяет сумму налога, разрешенную к зачету, и выполняет взаимное погашение сумм на счетах 1421 и 3130.
Операция «Зачет авансов и переплат по НДС» позволяет отразить излишне перечисленные суммы на счете 1424 и использовать их для уменьшения последующих налоговых обязательств.
Для получения корректных результатов важно соблюдать последовательность операций, своевременно проводить учетные документы и проверять соответствие бухгалтерских данных регистрам НДС.

