


При ведении бухгалтерского и налогового учета организация может по-разному определять стоимость активов, обязательств, доходов и расходов. Из-за этого возникают временные разницы, влияющие на сумму корпоративного подоходного налога (КПН), которая будет начислена в будущих отчетных периодах.
В конфигурации «1С:Бухгалтерия для Казахстана», редакция 3.0 предусмотрен механизм учета таких разниц и расчета отложенных налоговых активов (ОНА) и отложенных налоговых обязательств (ОНО).
С его помощью можно отражать временные разницы при проведении учетных документов, рассчитывать суммы отложенного КПН и формировать необходимые бухгалтерские проводки.
Рассмотрим, как включить учет временных разниц, выполнить регламентную операцию и проверить правильность полученных результатов.
1. Что такое отложенные налоговые активы и обязательства
Прежде чем приступать к настройкам программы, необходимо понимать, почему возникают отложенные налоги.
В бухгалтерском и налоговом учете стоимость одного и того же актива или обязательства может различаться. Например, организация использует разные правила начисления амортизации основного средства для бухгалтерского учета и определения налоговых вычетов.
Такие отличия могут приводить к тому, что сумма КПН, рассчитанная за текущий период, не совпадает с налоговыми расходами, которые необходимо признать в финансовой отчетности.
Для учета будущих налоговых последствий применяются два показателя.
Отложенный налоговый актив (ОНА)
Отложенный налоговый актив отражает сумму налога на прибыль, которая может уменьшить налоговые обязательства организации в последующих отчетных периодах.
ОНА возникает, в частности, при наличии вычитаемых временных разниц.
Например, определенный расход уже признан в бухгалтерском учете, но в налоговом учете его можно будет учесть только позднее.
При этом для признания отложенного налогового актива необходимо оценить возможность использования соответствующего налогового вычета в будущем.
Отложенное налоговое обязательство (ОНО)
Отложенное налоговое обязательство отражает сумму налога на прибыль, которую организации предстоит уплатить в будущих отчетных периодах вследствие существующих налогооблагаемых временных разниц.
Например, если в налоговом учете стоимость актива уменьшается быстрее, чем в бухгалтерском, в текущем периоде налоговые вычеты могут оказаться больше. Однако в будущем эта разница приведет к увеличению налогооблагаемой прибыли.
В результате формируется отложенное налоговое обязательство.
2. Какие временные разницы учитываются при расчете
В соответствии с балансовым подходом временные разницы определяются путем сопоставления балансовой стоимости активов и обязательств с их налоговой базой.
Такие разницы могут появляться, когда:
- Доходы признаются в бухгалтерском и налоговом учете в разных периодах.
- Расходы учитываются в разные отчетные периоды.
- Стоимость основных средств для бухгалтерского учета отличается от их налоговой стоимости.
- Возникают другие различия, которые повлияют на расчет налогооблагаемой прибыли в будущем.
Временные разницы подразделяются на две категории.
| Вид временной разницы | Налоговые последствия |
|---|---|
| Вычитаемая | Может уменьшить налогооблагаемую прибыль будущих периодов и привести к признанию ОНА |
| Налогооблагаемая | Приведет к увеличению налогооблагаемой прибыли будущих периодов и формированию ОНО |
Для расчета отложенных налогов используются следующие формулы:
ОНА = Вычитаемая временная разница × Ставка КПН
ОНО = Налогооблагаемая временная разница × Ставка КПН
В рассматриваемом примере используется ставка КПН 20%.
Пример расчета
Предположим, вычитаемая временная разница составляет 100 000 тенге.
Сумма отложенного налогового актива при ставке 20%:
100 000 × 20% = 20 000 тенге.
Если такая же сумма представляет собой налогооблагаемую временную разницу, она приведет к формированию отложенного налогового обязательства в размере 20 000 тенге.
Важно: ставка 20% применяется в данном примере для обычного порядка налогообложения. При расчете за конкретный отчетный период необходимо использовать ставку, применимую к соответствующей организации при погашении временной разницы, с учетом действующих требований МСФО и налогового законодательства.
3. Какие счета используются для учета отложенного КПН
В типовом плане счетов конфигурации предусмотрены отдельные счета для отражения отложенных налогов.
| Счет | Назначение |
|---|---|
| 2810 | Отложенные налоговые активы по корпоративному подоходному налогу |
| 4310 | Отложенные налоговые обязательства по корпоративному подоходному налогу |
| 7710 | Расходы по корпоративному подоходному налогу |
Счет 2810 используется для учета сумм отложенного налогового актива.
Счет 4310 предназначен для отражения отложенных налоговых обязательств.
Счет 7710 применяется при формировании соответствующих расходов или доходов по КПН через бухгалтерские проводки.
При выполнении регламентной операции программа формирует движения по этим счетам в зависимости от характера временных разниц.
4. Как включить учет временных разниц в 1С
Шаг 1. Откройте учетную политику организации
Для автоматического отражения временных разниц необходимо предварительно включить соответствующие настройки.
Выполните следующие действия:
- Откройте настройки учетной политики по бухгалтерскому учету.
- Выберите организацию, для которой требуется вести учет временных разниц.
- Найдите параметры, связанные с учетом временных разниц.
- Установите признак «Учет временных разниц».
- Включите параметр «Ведение учета временных разниц балансовым методом».
- Проверьте дату, с которой должны применяться выбранные настройки.
После заполнения сохраните учетную политику.
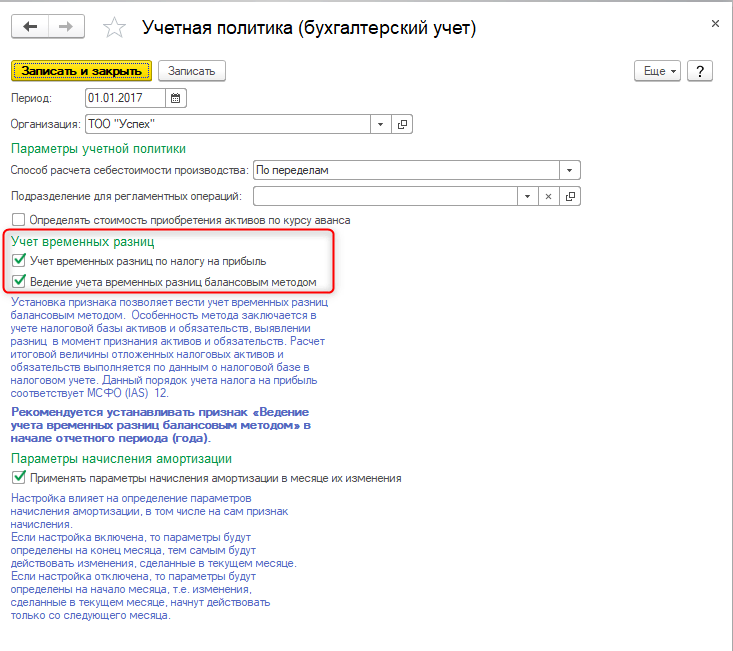
Рис. 1. Включение учета временных разниц и балансового метода в учетной политике организации.
Важно: настройки учетной политики влияют на формирование бухгалтерских и налоговых данных. Поэтому изменять их за уже закрытые периоды без оценки последствий не рекомендуется.
Если организация переходит на другой метод учета временных разниц, необходимо проверить порядок такого перехода и связанные регламентные операции.
5. Как формируются временные разницы при проведении документов
Шаг 2. Проверьте движения налогового учета
После включения необходимых настроек программа может автоматически отражать временные разницы при проведении хозяйственных и регламентных документов.
В конфигурации бухгалтерский и налоговый учет ведутся параллельно.
Когда между ними возникает разница, подлежащая отражению в соответствии с используемым механизмом учета, формируются движения по налоговому плану счетов с видом учета «ВР».
Этот показатель используется для регистрации временных разниц.
Пример возникновения временной разницы при амортизации
Предположим, организация начисляет амортизацию основного средства.
В бухгалтерском учете амортизация рассчитывается ежемесячно, тогда как налоговый учет фиксированных активов осуществляется по правилам налогового законодательства.
В результате стоимость объекта в бухгалтерском и налоговом учете может различаться.
При проведении соответствующих документов программа отражает необходимые движения, в том числе показатели временных разниц.
Для проверки:
- Откройте документ начисления амортизации или другую операцию, которая может формировать временные разницы.
- Перейдите к движениям документа.
- Найдите записи налогового учета.
- Проверьте наличие показателей с видом учета «ВР».
- Сопоставьте суммы с соответствующими данными бухгалтерского и налогового учета.

Рис. 2. Отражение временных разниц в движениях налогового учета.
Совет: если в учете организации используются временные разницы, рекомендуется периодически проверять их формирование. Это позволит обнаружить возможные расхождения еще до выполнения годовых регламентных операций.
6. Как выполнить расчет отложенных налогов в конце года
Шаг 3. Откройте документ «Закрытие месяца»
Для расчета отложенных налоговых активов и обязательств в рассматриваемом механизме используется регламентная операция «Отложенные налоговые активы и обязательства».
Она входит в состав документа «Закрытие месяца».
Чтобы выполнить расчет:
- Перейдите в раздел «Операции».
- Откройте подраздел «Регламентные операции».
- Выберите «Закрытие месяца».
- Укажите организацию.
- Выберите последний месяц отчетного года.
- Найдите операцию «Отложенные налоговые активы и обязательства».
- Установите признак ее выполнения.
- Проведите документ.

Рис. 3. Выполнение регламентной операции расчета отложенных налоговых активов и обязательств.
В рассматриваемом варианте конфигурации расчет выполняется при годовом закрытии.
Программа анализирует данные временных разниц и определяет суммы, которые необходимо отразить в бухгалтерском учете.
Важно: перед запуском расчета необходимо убедиться, что завершены все операции, влияющие на временные разницы.
Особое внимание следует уделить начислению амортизации, расчетам по фиксированным активам и другим операциям, формирующим различия между бухгалтерским и налоговым учетом.
7. Как формируется отложенный налоговый актив
Шаг 4. Проверьте начисление ОНА
Если по результатам анализа возникают вычитаемые временные разницы, отвечающие условиям признания отложенного налогового актива, программа рассчитывает соответствующую сумму.
В рассматриваемом алгоритме исходного материала формирование ОНА связано с превышением временных разниц по расходам над временными разницами по доходам.
Для отражения начисленного отложенного налогового актива используется проводка:
Дт 2810 — Кт 7710.
Где:
- 2810 — отложенные налоговые активы по КПН.
- 7710 — расходы по корпоративному подоходному налогу.
Пример расчета ОНА
Предположим, после анализа временных разниц установлена вычитаемая разница в размере 150 000 тенге.
Применяемая ставка КПН составляет 20%.
Расчет:
150 000 × 20% = 30 000 тенге.
При соблюдении условий признания ОНА формируется бухгалтерская запись:
Дт 2810 — Кт 7710: 30 000 тенге.
Эта операция увеличивает сумму отложенного налогового актива и отражает соответствующее изменение расходов по КПН.

Рис. 4. Бухгалтерские проводки по начислению отложенного налогового актива.
Важный нюанс: наличие вычитаемой временной разницы само по себе не всегда означает, что ОНА можно признать в полном размере.
Согласно МСФО (IAS) 12 необходимо учитывать вероятность получения в будущих периодах налогооблагаемой прибыли, за счет которой организация сможет использовать соответствующие вычеты.
Поэтому результат автоматического расчета рекомендуется сопоставлять с условиями признания отложенных налоговых активов.
8. Как формируется отложенное налоговое обязательство
Шаг 5. Проверьте начисление ОНО
Если временные разницы приводят к возникновению налогооблагаемых сумм в последующих отчетных периодах, организация признает отложенное налоговое обязательство.
В рассматриваемом алгоритме конфигурации формирование ОНО связано с превышением соответствующих временных разниц по доходам над временными разницами по расходам.
Для начисления обязательства используется проводка:
Дт 7710 — Кт 4310.
Где:
- 7710 — расходы по корпоративному подоходному налогу.
- 4310 — отложенные налоговые обязательства по КПН.
Пример расчета ОНО
Предположим, налогооблагаемая временная разница составляет 250 000 тенге.
При ставке КПН 20% расчет будет следующим:
250 000 × 20% = 50 000 тенге.
В бухгалтерском учете формируется проводка:
Дт 7710 — Кт 4310: 50 000 тенге.
В результате отражается обязательство, связанное с будущими налоговыми последствиями существующей временной разницы.

Рис. 5. Бухгалтерские проводки при признании отложенного налогового обязательства.
Важно: не следует путать ОНА и ОНО.
Отложенный налоговый актив связан с потенциальным уменьшением будущего налога, а отложенное налоговое обязательство — с его увеличением.
При этом бухгалтерские проводки по обоим показателям формируются в бухгалтерском учете, несмотря на то что для расчета используются сведения налогового учета.
9. Как проверить правильность рассчитанных временных разниц
Шаг 6. Сформируйте оборотно-сальдовую ведомость по налоговому учету
После выполнения регламентной операции необходимо проверить данные, на основании которых программа рассчитала отложенные налоги.
Для этого используйте отчет «Оборотно-сальдовая ведомость (налоговый учет)».
Порядок действий:
- Перейдите в раздел «Отчеты».
- Откройте оборотно-сальдовую ведомость по налоговому учету.
- Выберите организацию.
- Укажите отчетный период, за который выполнялся расчет.
- Найдите настройки показателей отчета.
- Установите отображение данных с видом учета «ВР».
- Сформируйте отчет.
В полученной ведомости можно проанализировать суммы временных разниц, отраженные в налоговом учете.

Рис. 6. Анализ временных разниц в оборотно-сальдовой ведомости налогового учета.
На что обратить внимание
При анализе отчета проверьте:
- Наличие и суммы временных разниц.
- Счета, по которым сформированы показатели ВР.
- Правильность отражения операций, связанных с временными разницами.
- Соответствие рассчитанных сумм бухгалтерским данным.
- Корректность применения ставки КПН.
Если выявлены существенные расхождения, необходимо проверить исходные документы, которые сформировали временные разницы.
Совет: удобнее начинать проверку с операций, по которым чаще всего возникают различия между бухгалтерским и налоговым учетом, например с амортизации и учета фиксированных активов.
10. Проверьте остатки по счетам 2810 и 4310
Шаг 7. Убедитесь в правильности бухгалтерских движений
После выполнения расчета рекомендуется дополнительно проверить сформированные записи бухгалтерского учета.
Для этого:
- Откройте отчет «Оборотно-сальдовая ведомость по счету (бух.)».
- Укажите счет 2810.
- Проверьте остатки и обороты по отложенным налоговым активам.
- Сформируйте аналогичный отчет по счету 4310.
- Проверьте сумму признанных отложенных налоговых обязательств.
- Проанализируйте движения по счету 7710.
Для контроля можно использовать следующую таблицу.
| Показатель | Бухгалтерская запись при первоначальном признании |
|---|---|
| Отложенный налоговый актив | Дт 2810 — Кт 7710 |
| Отложенное налоговое обязательство | Дт 7710 — Кт 4310 |
При последующем погашении временных разниц суммы отложенных налоговых активов и обязательств могут уменьшаться.
Поэтому при анализе необходимо учитывать не только вновь начисленные показатели, но и остатки предыдущих периодов.
11. Возможные ошибки при расчете отложенных налогов
Не формируются временные разницы
Возможно, в учетной политике не включены необходимые параметры.
Что сделать: проверить признаки «Учет временных разниц» и «Ведение учета временных разниц балансовым методом», а также даты их действия.
Временные разницы рассчитаны неправильно
Причиной могут быть ошибки в бухгалтерском или налоговом учете.
Что сделать: проверить исходные документы и соответствующие движения с видом учета «ВР».
Не выполнена регламентная операция
Если операция «Отложенные налоговые активы и обязательства» не включена при закрытии года, необходимые бухгалтерские записи могут не сформироваться.
Что сделать: проверить состав регламентных операций документа «Закрытие месяца».
Неправильно применяется ставка КПН
Использование неверной ставки приводит к ошибочному определению суммы ОНА или ОНО.
Что сделать: проверить настройки ставок налогов и применимые правила расчета для соответствующего периода.
Отложенный налоговый актив признан без достаточных оснований
Вычитаемая временная разница может существовать, но при этом не выполняться условия признания соответствующего ОНА.
Что сделать: оценить вероятность использования налоговых вычетов в будущих периодах с учетом требований МСФО.
Остатки счетов не соответствуют расчетам
Причиной могут быть ошибки в исходных данных, повторные корректировки или изменение документов после закрытия периода.
Что сделать: проверить историю движений по счетам 2810, 4310 и 7710 и определить необходимость повторного расчета.
12. Рекомендации по учету отложенных налоговых активов и обязательств
Чтобы правильно рассчитывать отложенные налоги и избежать расхождений, рекомендуется соблюдать следующие правила.
- Проверяйте учетную политику. Настройки временных разниц должны соответствовать принятому организацией методу учета.
- Контролируйте движение временных разниц. Не откладывайте проверку показателей ВР до завершения отчетного года.
- Проверяйте бухгалтерскую и налоговую стоимость активов и обязательств. Именно различия между ними могут формировать временные разницы.
- Своевременно выполняйте регламентные операции. Перед расчетом отложенного КПН необходимо завершить другие операции, влияющие на налоговые показатели.
- Используйте корректную ставку налога. Она должна соответствовать применимым требованиям законодательства и правилам оценки отложенного налога.
- Проверяйте обоснованность признания ОНА. При расчете учитывайте возможность использования будущих налоговых вычетов.
- Сверяйте результаты с бухгалтерскими счетами. Проверка 2810, 4310 и 7710 позволяет обнаруживать ошибки в отражении отложенных налогов.
- Учитывайте требования к финансовой отчетности. Даже если регламентная операция в используемой версии конфигурации выполняется при годовом закрытии, оценка отложенных налогов должна соответствовать требованиям отчетности за конкретный период.
Итог
В конфигурации «1С:Бухгалтерия для Казахстана», редакция 3.0 предусмотрен автоматизированный механизм учета временных разниц и расчета отложенных налоговых активов и обязательств.
Для его использования необходимо включить соответствующие параметры в учетной политике организации.
После этого программа может формировать движения налогового учета с видом «ВР» при проведении операций, связанных с возникновением временных разниц.
Для расчета отложенных налогов используется регламентная операция «Отложенные налоговые активы и обязательства», входящая в документ «Закрытие месяца».
При признании ОНА применяется счет 2810, а при признании ОНО — счет 4310. Соответствующие изменения расходов по КПН отражаются через счет 7710.
Контроль результатов выполняется с помощью оборотно-сальдовых ведомостей бухгалтерского и налогового учета.
Правильное отражение временных разниц позволяет учитывать будущие налоговые последствия хозяйственных операций и формировать более достоверные показатели финансовой отчетности.

