


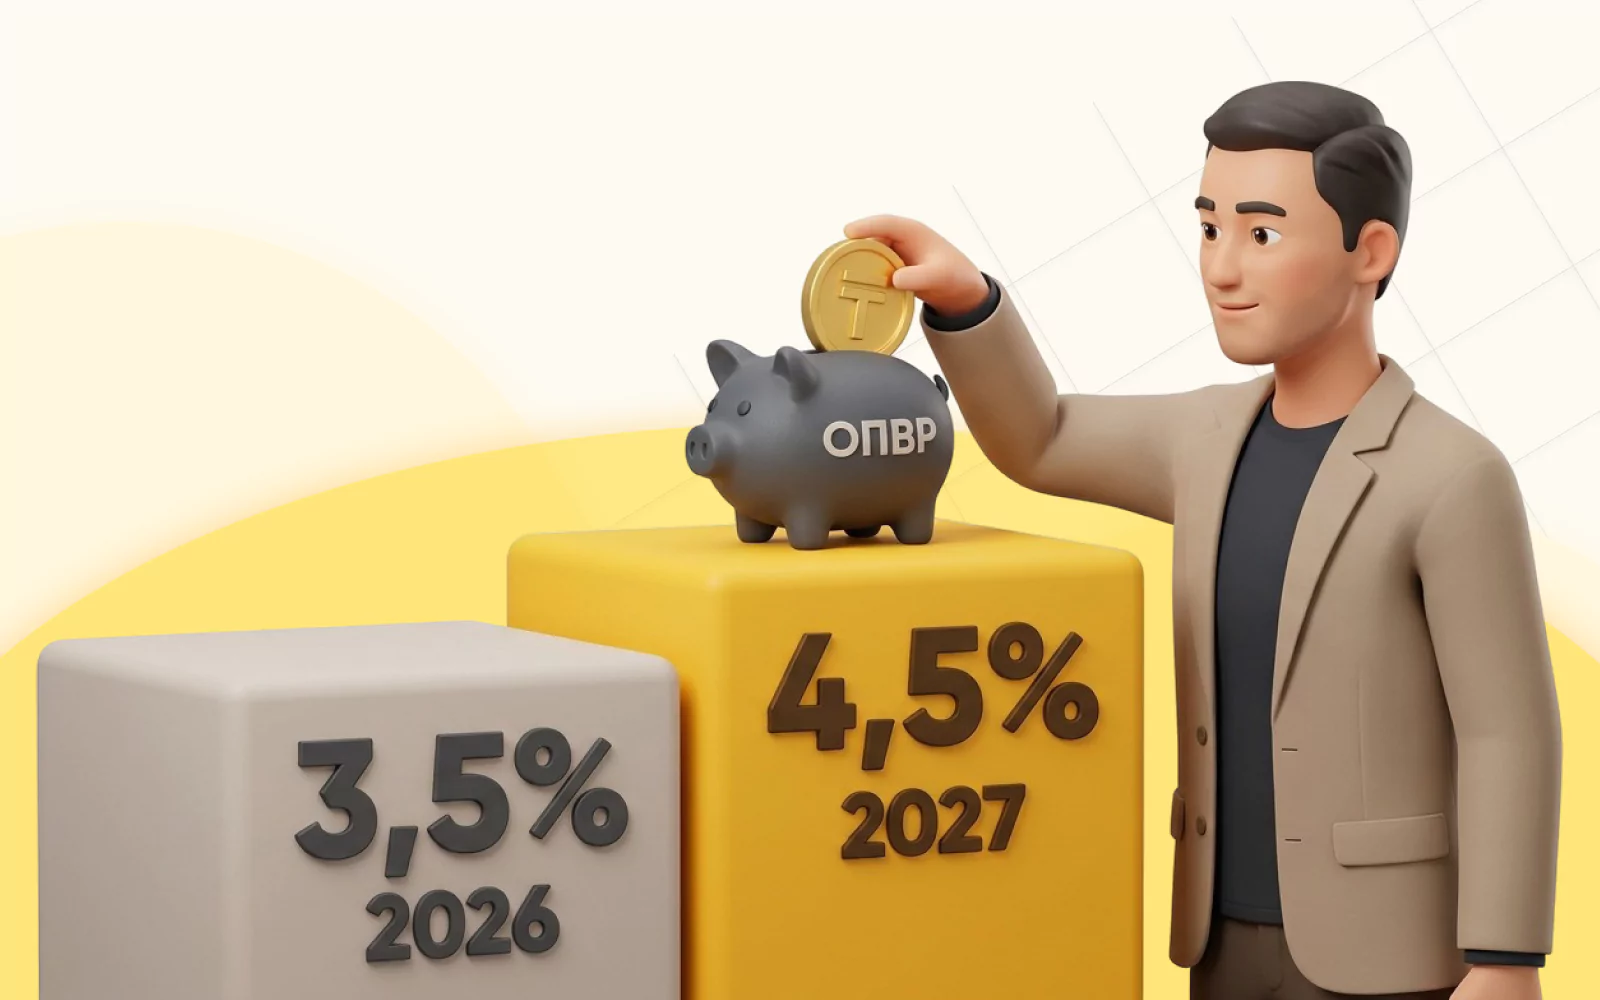
С 1 января 2027 года ставка ОПВР или обязательных пенсионных взносов работодателя увеличится с 3,5 до 4,5%. В 2028 году ее планируют довести до 5%.
ОПВР работодатель перечисляет из собственных средств, они не удерживаются из зарплаты сотрудника. Взносы поступают на условные пенсионные счета работников в Едином накопительном пенсионном фонде (ЕНПФ).
Расходы работодателя на уплату ОПВР можно отнести на вычеты из налогооблагаемого дохода. По данным Минтруда, это позволит сохранить нагрузку на работодателей на приемлемом уровне.
ОПВР формируют дополнительную часть будущей пенсии работника. Таким образом, пенсионные выплаты будут складываться из трех частей:
- Базовая пенсия от государства.
- Накопительная пенсия за счет собственных отчислений работника в ЕНПФ.
- Условно-накопительная пенсия за счет взносов работодателя.
Обязанность уплачивать ОПВР распространяется только на работников, родившихся после 1 января 1975 года.

