


В конфигурации «1С:Бухгалтерия для Казахстана», редакция 3.0 документ «Закрытие месяца» используется для выполнения регламентных операций бухгалтерского и налогового учета.
С его помощью программа начисляет амортизацию, рассчитывает себестоимость продукции, переоценивает валютные остатки, выполняет зачет налогов и определяет финансовые результаты организации.
Каждая регламентная операция имеет собственную периодичность выполнения. Одни процедуры необходимо проводить ежемесячно, другие — ежеквартально или только по итогам отчетного года.
Рассмотрим, какие операции входят в документ «Закрытие месяца», когда их необходимо выполнять и на что обратить внимание при закрытии отчетного периода.
1. Как правильно подготовить документ «Закрытие месяца»
Шаг 1. Откройте список регламентных операций
В документе «Закрытие месяца» предусмотрен перечень операций, расположенных в определенной последовательности.
В зависимости от особенностей учета организации могут использоваться разные процедуры. При этом каждая операция выполняется с установленной периодичностью.
Перед проведением документа необходимо:
- Выбрать организацию, для которой выполняется закрытие периода.
- Указать месяц и дату закрытия.
- Определить, какие регламентные операции необходимо выполнить.
- Убедиться, что все первичные документы за соответствующий период отражены в учете.

Рис. 1. Список регламентных операций, доступных в документе «Закрытие месяца».
Шаг 2. Проверьте последовательность проведения документов
При закрытии месяца необходимо учитывать все хозяйственные операции, отраженные в бухгалтерском и налоговом учете.
Поэтому документ «Закрытие месяца» рекомендуется оформлять последним моментом отчетного периода — 23:59:59.
Это позволяет учесть документы, проведенные в течение последнего дня месяца.
Для проверки последовательности операций:
- Откройте раздел «Операции».
- Перейдите в «Журнал операций».
- Установите отбор за период, который необходимо закрыть.
- Проверьте даты и время проведения документов.
- Убедитесь, что необходимые хозяйственные операции отражены до выполнения закрытия месяца.

Рис. 2. Контроль последовательности документов перед закрытием месяца.
Важно: если после закрытия периода были проведены дополнительные документы с более ранней датой, результаты некоторых регламентных операций могут измениться. В таком случае необходимо проверить, требуется ли повторное закрытие месяца.
2. Ежемесячное начисление амортизации
Шаг 3. Начислите амортизацию основных средств и НМА
Для правильного отражения стоимости используемых активов в программе предусмотрены две отдельные операции.
«Начисление амортизации основных средств»
Периодичность — один раз в конце каждого месяца.
Чтобы выполнить расчет:
- Откройте документ «Закрытие месяца».
- Установите флажок «Начисление амортизации ОС».
- Проведите документ.
- Проверьте сформированные бухгалтерские записи.
Программа рассчитает амортизацию по объектам, которые учитываются в составе основных средств.
«Начисление амортизации нематериальных активов»
Периодичность — один раз в конце месяца.
Для выполнения расчета включите операцию «Начисление амортизации НМА».
При проведении документа программа определит сумму амортизации по нематериальным активам, отраженным в учете.
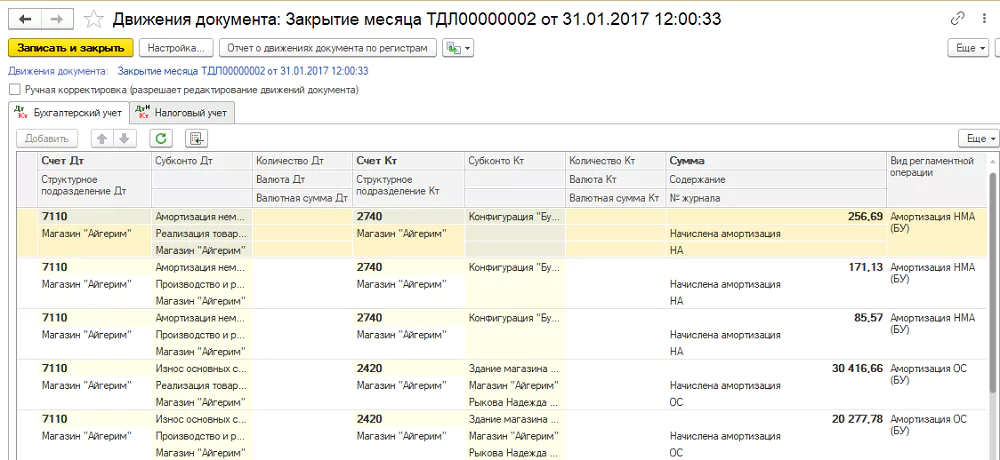
Рис. 3. Бухгалтерские проводки после начисления амортизации основных средств и нематериальных активов.
Совет: перед начислением амортизации убедитесь, что объекты правильно приняты к учету, а их параметры амортизации заполнены корректно.
3. Списание резерва по переоценке основных средств
Шаг 4. Выполните перенос резерва по переоценке ОС
Периодичность — один раз в месяц, одновременно с начислением амортизации.
Операция «Списание резерва по переоценке ОС» применяется для постепенного переноса суммы резерва по мере использования основного средства.
В бухгалтерском учете задействованы следующие счета:
- 5520 «Резерв на переоценку ОС».
- 5610 «Нераспределенная прибыль (непокрытый убыток) отчетного года».
Размер списываемого резерва определяется с учетом начисленной за месяц амортизации и остаточной стоимости основного средства на начало месяца.
Чтобы выполнить операцию:
- Убедитесь, что амортизация основных средств за месяц рассчитана.
- В документе «Закрытие месяца» выберите операцию списания резерва по переоценке.
- Проведите документ.
- Проверьте сформированные движения по счетам 5520 и 5610.

Рис. 4. Отражение списания резерва по переоценке основных средств.
Важно: операция необходима при наличии соответствующего резерва. Если переоценка основных средств в организации не проводилась и резерв отсутствует, списывать нечего.
4. Переоценка валютных остатков
Шаг 5. Рассчитайте курсовые разницы
Периодичность — один раз в конце месяца.
Операция «Переоценка валютных средств» предназначена для пересчета валютных остатков в валюту регламентированного учета.
Переоценка может затрагивать:
- Денежные средства на валютных счетах.
- Взаиморасчеты с контрагентами.
- Расчеты с подотчетными лицами.
При этом программа сохраняет неизменной сумму остатка в иностранной валюте и пересчитывает его оценку в валюте регламентированного учета.
Для расчета используется курс из регистра сведений «Курсы валют» на дату переоценки либо курс, указанный в настройках документа «Закрытие месяца».
Если рассчитанная оценка отличается от текущего остатка в регламентированном учете, разница отражается бухгалтерскими проводками.
Когда переоценка не выполняется
Для отдельных счетов предусмотрены специальные способы признания курсовых разниц.
Если в соответствующем регистре сведений установлен один из следующих вариантов:
- «По операциям».
- «По операциям при погашении».
- «Не рассчитывать».
то переоценка при закрытии месяца по таким счетам не выполняется в общем порядке.
Для остальных счетов курсовые разницы определяются согласно используемым настройкам учета.
Порядок выполнения
- Проверьте актуальность валютных курсов.
- Откройте документ «Закрытие месяца».
- Выберите операцию «Переоценка валютных средств».
- При необходимости проверьте курс на вкладке «Настройки».
- Проведите документ и изучите бухгалтерские движения.

Рис. 5. Бухгалтерские записи, сформированные при переоценке валютных остатков.
Счета доходов и расходов, на которые относятся возникшие курсовые разницы, определяются по регистру сведений «Способы отражения курсовой разницы».
Совет: если сумма переоценки вызывает сомнения, проверьте валютный остаток, примененный курс и настройки отражения курсовых разниц по соответствующему счету.
5. Списание расходов будущих периодов
Шаг 6. Распределите расходы на текущий месяц
Периодичность — один раз в конце месяца.
Операция «Списание расходов будущих периодов» применяется, когда определенные затраты необходимо относить на расходы постепенно, в течение установленного периода.
При выполнении операции программа анализирует остатки на счетах расходов будущих периодов в бухгалтерском и налоговом учете.
Сумма списания рассчитывается с учетом данных справочника «Расходы будущих периодов».
Для расчета используются:
- Общая сумма расходов, подлежащих распределению.
- Установленный период списания.
- Данные о ранее списанных суммах.
Чтобы выполнить списание:
- Проверьте заполнение элементов справочника «Расходы будущих периодов».
- Убедитесь, что период распределения и сумма расходов указаны правильно.
- В документе «Закрытие месяца» выберите соответствующую операцию.
- Проведите документ.
- Проверьте бухгалтерские и налоговые движения.
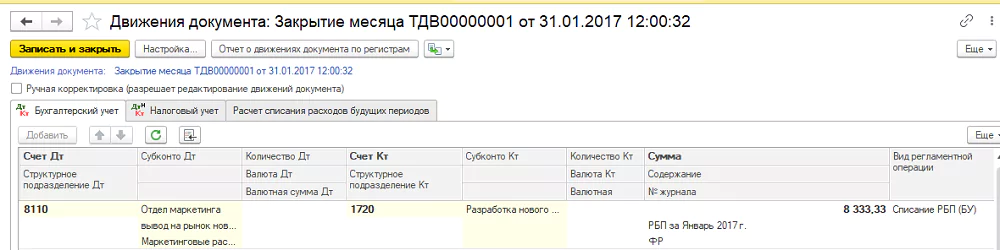
Рис. 6. Результат ежемесячного списания расходов будущих периодов.
Важно: если сроки распределения указаны неправильно, программа может отнести на расходы неверную сумму. Поэтому настройки справочника рекомендуется проверять до закрытия месяца.
6. Закрытие производственных счетов
Шаг 7. Рассчитайте фактическую себестоимость продукции
Периодичность — ежемесячно при наличии выпуска продукции или услуг.
Операция «Расчет и корректировка себестоимости продукции (услуг)» необходима для определения фактических затрат на выпуск продукции и оказание услуг.
В ходе выполнения программа:
- Анализирует затраты, отраженные на производственных счетах.
- Определяет фактическую себестоимость выпуска.
- Выполняет закрытие соответствующих производственных счетов.
- Формирует корректирующие проводки.
Корректировки рассчитываются с учетом производственных подразделений и номенклатурных групп.
Если в отчетном месяце выпуска продукции или услуг не было, выполнять данную операцию не требуется.

Рис. 7. Движения по бухгалтерским счетам после расчета фактической себестоимости продукции и услуг.
Совет: перед расчетом себестоимости убедитесь, что все производственные затраты за месяц отражены в учетной системе.
Шаг 8. Перенесите затраты в незавершенное производство
Периодичность — ежемесячно при наличии соответствующих затрат или остатков незавершенного производства.
Операция «Перенос незавершенного производства» используется, если затраты уже отражены на производственных счетах, но выпуск готовой продукции еще не состоялся.
Она также применяется при наличии остатков, зафиксированных документом «Инвентаризация незавершенного производства».
Для выполнения операции:
- Проверьте затраты, отраженные на производственных счетах.
- Убедитесь, что выпуск продукции за соответствующий период отсутствует либо имеются остатки незавершенного производства.
- При необходимости проверьте документ инвентаризации НЗП.
- Выполните регламентную операцию переноса.
- Изучите сформированные движения.

Рис. 8. Результат выполнения операции переноса затрат в незавершенное производство.
При проведении операции нераспределенные на выпуск суммы переносятся с производственных счетов на счета учета незавершенного производства. При этом счета накладных расходов не участвуют в таком переносе.
Особенности расчета себестоимости в налоговом учете
В конфигурации расчет производственной себестоимости для бухгалтерского и налогового учета выполняется отдельно.
Однако при расчете себестоимости для налогового учета используются данные фактической себестоимости готовой продукции, определенные в бухгалтерском учете.
Поэтому расчет налоговой себестоимости необходимо выполнять одновременно с бухгалтерским расчетом либо после него.
Дополнительно следует учитывать, что соответствующая возможность налогового расчета доступна при использовании балансового метода учета временных разниц.
Для этого в регистре «Учетная политика (бухгалтерский учет)» должен быть установлен признак «Ведение учета временных разниц балансовым методом».
7. Закрытие счетов доходов и расходов
Шаг 9. Рассчитайте итоговый финансовый результат
Операция «Расчет итогового дохода (убытка)» выполняется с периодичностью, установленной учетной политикой организации, но не чаще одного раза в месяц.
Она предназначена для закрытия счетов доходов и расходов и определения итогового финансового результата.
Для выполнения операции:
- Убедитесь, что доходы и расходы за период отражены полностью.
- Проверьте проведение необходимых документов.
- В документе «Закрытие месяца» выберите расчет итогового дохода или убытка.
- Проведите документ.
- Проверьте закрытие счетов доходов и расходов и сформированный финансовый результат.
Шаг 10. Выполните реформацию баланса
Периодичность — один раз в конце отчетного года.
Операция «Реформация баланса» выполняется после завершения необходимых расчетов за год.
При ее проведении итоговый финансовый результат переносится со счета 5710 «Итоговая прибыль, итоговый убыток» на счет 5610 «Нераспределенная прибыль (непокрытый убыток) отчетного года».
Порядок выполнения:
- Проверьте полноту отражения всех операций отчетного года.
- Убедитесь, что выполнены необходимые процедуры расчета финансового результата.
- Выберите операцию «Реформация баланса».
- Проведите документ последней датой отчетного года.
- Проверьте сформированные бухгалтерские проводки.

Рис. 9. Бухгалтерские движения после расчета финансового результата и реформации баланса.
Важно: после реформации баланса не рекомендуется изменять документы закрытого года без анализа последствий. Если изменения необходимы, может потребоваться повторное выполнение отдельных регламентных операций.
8. Регламентные операции по НДС
Шаг 11. Выполните зачет НДС к возмещению
Периодичность — один раз в конце каждого отчетного квартала.
Операция «Зачет НДС к возмещению» предназначена для определения суммы налога, которую организация может отнести в зачет.
Порядок расчета зависит от метода учета НДС, указанного в учетной политике.
Проверить соответствующую настройку можно в разделе:
«Предприятие» → «Учетная политика (налоговый учет)» → вкладка «НДС».
В зависимости от используемого метода программа рассчитывает:
- Сумму НДС, разрешенную к зачету.
- Сумму НДС, не разрешенную к зачету и подлежащую отнесению на затраты.
Для проведения операции:
- Проверьте полноту отражения документов по НДС.
- Убедитесь, что правильно настроен метод отнесения НДС в зачет.
- Откройте документ «Закрытие месяца» за последний месяц квартала.
- Выберите операцию «Зачет НДС к возмещению».
- Проведите документ и проверьте результат.
Шаг 12. Зачтите авансы и переплаты по НДС
Периодичность — в конце отчетного квартала при наличии авансовых платежей или переплаты по НДС.
Операция «Зачет авансов и переплат по НДС» используется для правильного отражения ранее перечисленных сумм налога.
Для ее выполнения:
- Проверьте наличие авансов или переплаты по НДС.
- Убедитесь, что операция «Зачет НДС к возмещению» уже выполнена.
- Выберите «Зачет авансов и переплат по НДС».
- Проведите документ.
- Проверьте движения по счетам учета НДС.
Важно: данная операция выполняется совместно с зачетом НДС к возмещению либо после него.
Изменять установленную последовательность не рекомендуется.

Рис. 10. Бухгалтерские записи по регламентным операциям зачета НДС.
9. Закрытие подотчетных сумм
Шаг 13. Проверьте остатки по расчетам с подотчетными лицами
Периодичность — ежемесячно или перед подготовкой финансовой отчетности.
Операция «Закрытие подотчетных сумм» предназначена для переноса отрицательных остатков, образовавшихся на счетах расчетов с подотчетными лицами.
При ее выполнении используются следующие счета:
| Исходный счет | Счет переноса |
|---|---|
| 1251 | 3386 |
| 2151 | 4166 |
Если по подотчетным суммам в отчетном месяце не было соответствующих операций и остатков, выполнять данную процедуру не требуется.
Порядок действий:
- Проверьте остатки на счетах 1251 и 2151.
- Определите, имеются ли отрицательные остатки, требующие переноса.
- Выполните операцию «Закрытие подотчетных сумм».
- Проверьте движения по счетам 3386 и 4166.
Совет: перед выполнением закрытия проверьте авансовые отчеты и документы расчетов с подотчетными лицами. Это поможет исключить ошибки, вызванные отсутствующими документами.
10. Зачет авансов по налогам и сборам
Шаг 14. Зачтите перечисленные налоговые авансы
Периодичность — ежемесячно либо перед формированием финансовой отчетности.
Операция «Зачет авансовых платежей по налогам и сборам» предназначена для уменьшения налоговых обязательств на суммы ранее перечисленных авансов.
В программе авансовые платежи учитываются на счетах:
- 1410 — авансы по корпоративному подоходному налогу.
- 1430 — авансы по другим налогам и обязательным платежам.
При выполнении зачета соответствующие суммы закрываются на счета налоговых обязательств:
3110, 3120, 3140–3190.
Зачет осуществляется только в пределах начисленных сумм по соответствующему виду налога.
Для выполнения операции:
- Проверьте остатки авансов на счетах 1410 и 1430.
- Убедитесь, что по соответствующим налогам отражены начисленные обязательства.
- Выберите операцию «Зачет авансовых платежей по налогам и сборам».
- Проведите документ.
- Проверьте, какие суммы были зачтены.
Важно: если налоговое обязательство еще не начислено, ранее перечисленный аванс останется на соответствующем счете до появления начисления.
11. Годовые операции по фиксированным активам в налоговом учете
Следующая группа регламентных операций связана с налоговым учетом фиксированных активов (ФА).
Большинство таких процедур выполняется один раз по итогам отчетного года.
Шаг 15. Рассчитайте доход при отрицательном стоимостном балансе
Операция «Расчет дохода от превышения стоимости выбывших ФА (НУ)» выполняется один раз в конце года.
Она предназначена для обработки ситуаций, когда стоимостный баланс группы фиксированных активов становится отрицательным.
При проведении программа:
- Анализирует стоимостные балансы групп фиксированных активов.
- Определяет группы с отрицательными значениями.
- Относит соответствующие суммы на доходы организации.
- Обнуляет стоимостные балансы таких групп.
Если учет в группе ведется пообъектно, расчет выполняется в разрезе соответствующих подгрупп.
Шаг 16. Спишите баланс полностью выбывших групп
Периодичность — один раз в конце отчетного года.
Операция «Списание стоимостного баланса при выбытии всех ФА группы (подгруппы)» применяется, если на конец отчетного периода из определенной группы выбыли все фиксированные активы.
При проведении:
- Программа определяет группы и подгруппы, в которых отсутствуют объекты фиксированных активов.
- Проверяет остаток стоимостного баланса.
- Относит оставшуюся сумму на налоговые вычеты.
- Устанавливает нулевой стоимостный баланс.
Такие расходы классифицируются как «Списание при выбытии всех фиксированных активов группы НУ».
Шаг 17. Спишите стоимостный баланс ниже установленного порога
Периодичность — один раз в конце отчетного года.
Операция «Списание стоимостного баланса группы менее установленного минимума» предназначена для списания небольших остатков по группам фиксированных активов.
В рассматриваемом механизме исходного материала используется порог менее 300 МРП.
При выполнении операции программа:
- Анализирует остатки стоимостных балансов групп.
- Определяет группы, соответствующие установленному условию списания.
- Относит суммы на налоговые вычеты.
- Обнуляет соответствующие остатки.
В налоговом учете такие расходы отражаются с классификацией «Списание стоимостного баланса группы менее минимума».

Рис. 11. Движения, сформированные при списании стоимостного баланса группы фиксированных активов.
Важно: значение 300 МРП приведено по исходному описанию механизма. Перед применением этой операции за конкретный налоговый год необходимо проверить действующий нормативный порог и соответствие настроек релизу конфигурации.
Шаг 18. Рассчитайте налоговую амортизацию фиксированных активов
Периодичность — один раз в конце отчетного года.
Операция «Амортизация фиксированных активов (НУ)» используется для определения сумм амортизационных отчислений, относимых на налоговые вычеты.
Для выполнения:
- Проверьте состав фиксированных активов в налоговом учете.
- Убедитесь в корректности стоимостных балансов групп и подгрупп.
- Выберите операцию расчета налоговой амортизации.
- Проведите документ.
- Проверьте суммы рассчитанных вычетов.
Расчет выполняется в соответствии с правилами налогового учета, применимыми к соответствующему отчетному году.
12. Расчет налоговых вычетов по ремонту
Шаг 19. Определите вычеты по последующим расходам
Периодичность — один раз в конце отчетного года.
Операция «Расчет вычетов по расходам на ремонт (НУ)» предназначена для определения налоговых вычетов по последующим расходам, связанным с фиксированными активами.
Чтобы выполнить расчет:
- Проверьте правильность отражения расходов на ремонт и других последующих расходов.
- Убедитесь, что операции относятся к соответствующим объектам фиксированных активов.
- В документе «Закрытие месяца» выберите расчет вычетов по расходам на ремонт.
- Проведите документ.
- Изучите результаты налогового расчета.

Рис. 12. Результат выполнения операции расчета налоговых вычетов по расходам на ремонт.
Совет: перед проведением операции рекомендуется сверить данные налогового учета фиксированных активов с документами, отражающими последующие расходы.
13. Дополнительные операции по фиксированным активам
Шаг 20. Рассчитайте вычеты по преференциям
Периодичность — один раз в конце отчетного года.
Операция «Расчет вычетов по преференциям ФА (НУ)» используется для расчета вычетов по объектам, в отношении которых применяются соответствующие налоговые преференции.
Способ расчета определяется настройками, указанными при оформлении документа «Принятие к учету ОС».
Для выполнения:
- Проверьте объекты, по которым применяются налоговые преференции.
- Убедитесь, что в документах принятия к учету правильно указан способ применения преференции.
- Выполните регламентную операцию.
- Проверьте рассчитанные суммы налоговых вычетов.
Шаг 21. Включите отдельно учитываемые активы в стоимостный баланс
Периодичность — один раз в начале отчетного года.
Операция «Включение активов, учитываемых отдельно, в стоимостный баланс групп (НУ)» применяется в отношении фиксированных активов, которые в первый год эксплуатации учитывались отдельно в соответствии с правилами налогового учета.
При выполнении операции программа включает стоимость таких объектов в соответствующие группы налогового учета.
Для этого:
- Проверьте наличие отдельно учитываемых фиксированных активов.
- Убедитесь, что для них правильно определены группы налогового учета.
- Выберите операцию включения активов в стоимостный баланс.
- Проведите документ.
- Проверьте изменение стоимостных балансов групп.
Важно: эта операция отличается по сроку выполнения от большинства годовых процедур. Ее необходимо проводить в начале отчетного года, а не при годовом закрытии.
14. Вычет по налогам, уплаченным в бюджет
Шаг 22. Рассчитайте налоговый вычет с учетом уплаты
Периодичность — один раз в конце отчетного года.
Операция «Расчет вычета по налогам, уплаченным в бюджет» позволяет определить суммы налогов, которые могут быть отнесены на вычеты с учетом произведенной оплаты.
Расчет применяется к тем налогам, для которых в справочнике «Налоги, сборы, отчисления» установлен признак:
«Относить на вычеты в пределах уплаченной суммы налога».
При расчете не учитываются данные, отраженные с видом учета ПР.
Для выполнения операции:
- Проверьте начисленные налоги.
- Убедитесь, что соответствующие платежи отражены в бухгалтерском учете.
- Проверьте настройки налогов в справочнике «Налоги, сборы, отчисления».
- Выберите операцию расчета вычета.
- Проведите документ и изучите полученные результаты.

Рис. 13. Результат расчета налоговых вычетов по налогам, перечисленным в бюджет.
Важное условие: данная операция доступна организациям, использующим балансовый метод учета временных разниц.
15. Годовые расчеты по корпоративному подоходному налогу
Шаг 23. Рассчитайте отложенные налоговые активы и обязательства
Периодичность — один раз в конце отчетного года.
Операция «Отложенные налоговые активы и обязательства» используется для отражения налоговых последствий временных разниц между бухгалтерским и налоговым учетом.
При расчете применяется ставка налога, указанная в регистре сведений «Сведения о ставках налогов, сборов и отчислений».
В зависимости от характера временных разниц программа определяет необходимость признания отложенного налогового актива или обязательства.
В исходном описании механизма приведены две ситуации.
Если налоговые вычеты превышают соответствующие доходы по временным разницам, выполняется расчет отложенного налогового актива.
Если налоговые доходы превышают соответствующие вычеты по временным разницам, рассчитывается отложенное налоговое обязательство.
Общий принцип определения суммы:
Сумма временной разницы × Ставка налога / 100.
В исходном материале для отражения результатов указаны счета 4310 и 7710. При этом счет 4310 имеет наименование «Отложенные налоговые обязательства по корпоративному подоходному налогу», поэтому конкретные проводки по активам и обязательствам необходимо дополнительно проверять по фактическим движениям документа и правилам применяемого релиза.
Для выполнения расчета:
- Проверьте правильность данных бухгалтерского и налогового учета.
- Убедитесь, что временные разницы отражены корректно.
- Проверьте действующую ставку налога.
- Выполните операцию расчета отложенных налогов.
- Проанализируйте сформированные бухгалтерские проводки.
Шаг 24. Выполните расчет корпоративного подоходного налога
Периодичность — один раз в конце отчетного года.
Операция «Расчет налога на прибыль» предназначена для определения суммы корпоративного подоходного налога (КПН) на основании данных налогового учета.
Расчет выполняется по формуле:
КПН = Налогооблагаемый доход × Ставка КПН / 100.
В результате начисления налога формируется проводка:
Дт 7710 — Кт 3110.
Где:
- 7710 — «Расходы по корпоративному подоходному налогу».
- 3110 — «Корпоративный подоходный налог, подлежащий уплате».
Чтобы выполнить расчет:
- Убедитесь, что все необходимые операции налогового учета за год завершены.
- Проверьте правильность определения налогооблагаемого дохода.
- Убедитесь в корректности применяемой ставки КПН.
- Выберите операцию «Расчет налога на прибыль».
- Проведите документ и проверьте начисленную сумму.
Важно: расчет КПН рекомендуется выполнять после завершения операций, которые влияют на налоговые доходы и вычеты организации.
16. Закрытие счетов налогового учета при переходе на балансовый метод
Шаг 25. Выполните разовое закрытие счетов НУ
Операция «Закрытие счетов НУ» отличается от остальных регламентных процедур.
Она выполняется один раз при переходе на балансовый метод учета временных разниц.
Ее назначение — аннулирование остатков по счетам налогового учета, сформированных до перехода на новый метод.
Для выполнения:
- Убедитесь, что организация действительно переходит на балансовый метод учета временных разниц.
- Проверьте дату перехода.
- Проанализируйте остатки счетов налогового учета.
- Выполните операцию «Закрытие счетов НУ».
- Проверьте полученные результаты.
Важно: данную процедуру не нужно выполнять при обычном ежемесячном или ежегодном закрытии. Она применяется именно при изменении метода учета временных разниц.
17. Сводная таблица периодичности регламентных операций
Для удобства основные операции можно сгруппировать по срокам их выполнения.
| Регламентная операция | Периодичность |
|---|---|
| Начисление амортизации ОС | Ежемесячно |
| Начисление амортизации НМА | Ежемесячно |
| Списание резерва по переоценке ОС | Ежемесячно |
| Переоценка валютных средств | Ежемесячно |
| Списание расходов будущих периодов | Ежемесячно |
| Расчет и корректировка себестоимости | Ежемесячно при наличии выпуска |
| Перенос незавершенного производства | Ежемесячно при наличии соответствующих затрат или НЗП |
| Расчет итогового дохода (убытка) | По учетной политике, не чаще раза в месяц |
| Реформация баланса | Один раз в конце года |
| Зачет НДС к возмещению | Ежеквартально |
| Зачет авансов и переплат по НДС | Ежеквартально при наличии аванса или переплаты |
| Закрытие подотчетных сумм | Ежемесячно или перед финансовой отчетностью |
| Зачет авансов по налогам и сборам | Ежемесячно или перед финансовой отчетностью |
| Операции по стоимостным балансам ФА (НУ) | Один раз в конце года |
| Амортизация ФА (НУ) | Один раз в конце года |
| Вычеты по ремонту (НУ) | Один раз в конце года |
| Вычеты по преференциям ФА (НУ) | Один раз в конце года |
| Включение отдельно учитываемых ФА в группы (НУ) | Один раз в начале года |
| Вычет по уплаченным налогам | Один раз в конце года |
| Отложенные налоговые активы и обязательства | Один раз в конце года |
| Расчет налога на прибыль | Один раз в конце года |
| Закрытие счетов НУ | Однократно при переходе на балансовый метод |
18. Как избежать ошибок при закрытии месяца
При выполнении регламентных операций важно соблюдать несколько правил.
1. Отражайте все хозяйственные операции до закрытия периода.
Непроведенные или отсутствующие документы могут повлиять на расчет амортизации, себестоимости, налогов и финансового результата.
2. Соблюдайте последовательность регламентных операций.
Некоторые процедуры используют результаты предыдущих расчетов. Например, расчет себестоимости в налоговом учете зависит от данных бухгалтерского учета, а зачет переплат по НДС выполняется после зачета НДС к возмещению.
3. Не выполняйте одну и ту же операцию несколько раз без необходимости.
Повторное закрытие должно выполняться с учетом особенностей работы документа и возможных изменений учетных данных.
4. Проверяйте сформированные проводки.
После проведения документа полезно сформировать оборотно-сальдовую ведомость или открыть движения документа, чтобы убедиться в правильности расчетов.
5. Учитывайте периодичность каждой процедуры.
Годовые операции не следует выполнять ежемесячно, а операции, предусмотренные для определенных условий, необходимо включать только при наличии оснований.
6. Проверяйте актуальность настроек и налоговых правил.
Порядок расчета отдельных налоговых вычетов, нормативные ограничения и состав доступных операций могут зависеть от отчетного года и релиза конфигурации.
7. Перед исправлением закрытых периодов создавайте резервную копию базы.
Это позволит восстановить данные при возникновении непредвиденных последствий после перепроведения документов или повторного закрытия.
Итог
В конфигурации «1С:Бухгалтерия для Казахстана», редакция 3.0 документ «Закрытие месяца» объединяет регламентные операции бухгалтерского и налогового учета, выполняемые с различной периодичностью.
Ежемесячно обычно проводятся начисление амортизации, переоценка валютных остатков, списание расходов будущих периодов и необходимые операции производственного учета.
Ежеквартально выполняются расчеты по зачету НДС, а по итогам года — реформация баланса, налоговые расчеты по фиксированным активам, определение КПН и другие годовые процедуры.
Отдельные операции, например включение ранее отдельно учитываемых активов в стоимостный баланс групп или закрытие счетов НУ при переходе на балансовый метод, выполняются в специальные сроки.
Главное правило — соблюдать последовательность операций, установленную в документе «Закрытие месяца», и выполнять каждую процедуру с учетом ее периодичности и условий применения. Это позволяет корректно формировать учетные показатели и снижает риск ошибок в отчетности.

