


При создании товарищества с ограниченной ответственностью (ТОО) учредители определяют размер уставного капитала и порядок его оплаты. При этом дата объявления уставного капитала и фактического внесения вкладов может различаться.
В конфигурации «1С:Бухгалтерия 8 для Казахстана», редакция 3.0 эти операции необходимо отражать отдельно. Сначала в бухгалтерском учете регистрируется объявленная сумма уставного капитала, а затем — поступление денежных средств или имущества от участников.
Для оформления используются документы «Операция», «Платежное поручение (входящее)», «Приходный кассовый ордер», «Поступление ТМЗ и услуг» и «Принятие к учету ОС».
Рассмотрим порядок отражения уставного капитала, способы внесения вкладов и проверку сформированных бухгалтерских проводок.
1. Сроки внесения уставного капитала ТОО
Согласно пункту 2 статьи 24 Закона Республики Казахстан от 22 апреля 1998 года № 220-I «О товариществах с ограниченной и дополнительной ответственностью», все участники должны внести свои вклады в срок, установленный решением общего собрания.
При этом максимальный срок полной оплаты уставного капитала составляет один год со дня государственной регистрации ТОО.
Это означает, что учредители могут внести имущество или денежные средства не сразу после регистрации товарищества, а в пределах установленного срока.
Однако в бухгалтерском учете необходимо отдельно зарегистрировать два события:
- Объявление уставного капитала — возникновение обязательства учредителей по внесению вкладов.
- Оплату уставного капитала — фактическое поступление денежных средств или имущества в ТОО.
Такой порядок обеспечивает правильное отражение задолженности участников перед организацией.
Какие документы понадобятся
Перед оформлением операций подготовьте решение учредителей о создании ТОО, учредительные документы и сведения о размерах вкладов.
В зависимости от формы оплаты также могут понадобиться банковские документы, приходные кассовые ордера, акты приема-передачи имущества и документы, подтверждающие его стоимость.
Важно: операции должны отражаться своевременно, в хронологическом порядке и на основании соответствующих первичных документов. Это позволяет обеспечить согласованность синтетического и аналитического бухгалтерского учета.
2. Как отразить объявление уставного капитала
Шаг 1. Создайте документ «Операция»
Основанием для регистрации объявленного уставного капитала выступают решение учредителей и соответствующие учредительные документы.
В рассматриваемой конфигурации объявление капитала оформляется ручной бухгалтерской операцией.
Для этого:
- Откройте раздел «Операции».
- Перейдите в журнал «Операции».
- Создайте новый документ.
- Выберите вид «Операция».
- Укажите организацию и дату отражения операции.
- В поле «Содержание» внесите описание, например: «Объявление уставного капитала ТОО».
Затем перейдите на вкладку «Бухгалтерский учет» и заполните проводки.
Для объявления капитала используется корреспонденция:
Дт 5110 — Кт 5030.
Где:
- 5110 «Неоплаченный капитал» — отражает задолженность участников по внесению вкладов.
- 5030 «Вклады и паи» — отражает объявленный уставный капитал товарищества.
Бухгалтерские записи необходимо формировать с аналитикой по каждому учредителю отдельно.
Например, если два участника обязались внести по 500 000 тенге, следует отразить:
| Дебет | Кредит | Сумма |
|---|---|---|
| 5110 | 5030 | 500 000 тг |
| 5110 | 5030 | 500 000 тг |
| Итого | 1 000 000 тг |
В аналитике каждой проводки должен быть указан соответствующий учредитель.
Шаг 2. Заполните налоговый учет
После внесения бухгалтерских проводок перейдите к вкладке «Налоговый учет».
Для заполнения:
- Нажмите кнопку «Заполнить».
- Проверьте автоматически сформированные записи.
- Убедитесь в правильности сумм и аналитических данных.
- При необходимости проверьте вид изменения собственного капитала.
- Запишите документ.
В рассматриваемом примере для операции используется вид изменения собственного капитала «Взносы собственников».
При необходимости можно сформировать печатную форму «Бухгалтерская справка», содержащую сведения об отраженной операции.
После проверки всех реквизитов запишите документ и закройте его.

Рис. 1. Отражение объявленного уставного капитала ТОО в документе «Операция».
Важно: объявление капитала отражается независимо от того, в какой форме учредитель впоследствии исполнит свое обязательство — денежными средствами или имуществом.
3. Как проверить объявленный капитал в оборотно-сальдовой ведомости
Шаг 3. Сформируйте отчет по счетам 5030 и 5110
После регистрации объявленного капитала рекомендуется проверить бухгалтерские остатки.
Для этого:
- Перейдите в раздел «Отчеты».
- Откройте «Оборотно-сальдовая ведомость».
- Выберите организацию и необходимый период.
- Сформируйте отчет.
- Проверьте остатки по счетам 5030 и 5110.
В результате должны отображаться следующие показатели.
Счет 5030 «Вклады и паи».
По кредиту счета отражается объявленный уставный капитал организации.
Счет 5110 «Неоплаченный капитал».
По дебету отражается задолженность учредителей по вкладам, которые еще не внесены.
Например, если уставный капитал объявлен на сумму 1 000 000 тенге, но учредители пока ничего не перечислили, соответствующая сумма будет отражаться по кредиту счета 5030 и дебету счета 5110.

Рис. 2. Остатки по счетам 5030 и 5110 после регистрации объявленного капитала.
Совет: если в ТОО несколько участников, сформируйте отчет по счету 5110 с детализацией по учредителям. Это позволит определить, какая сумма вклада остается неоплаченной каждым участником.
4. Как внести уставный капитал денежными средствами
После объявления капитала учредители должны исполнить свои обязательства в установленные сроки.
Денежные вклады могут поступать:
- На банковский счет ТОО.
- В кассу организации.
В зависимости от способа внесения денежных средств используются разные документы.
Шаг 4. Оформите поступление денег на банковский счет
Если учредитель перечисляет вклад безналичным способом, используется документ «Платежное поручение (входящее)».
В рассматриваемом интерфейсе он расположен по пути:
«Банк и касса» → «Платежные поручения (входящие)».
Создайте новый документ и выберите вид операции «Прочее поступление безналичных денежных средств».

Рис. 3. Оформление банковского поступления в счет оплаты уставного капитала.
Шаг 5. Заполните реквизиты банковского платежа
В документе необходимо указать дату поступления денег, организацию, банковский счет и сумму вклада.
После этого перейдите на вкладку «Реквизиты платежа».
Заполните следующие данные:
| Реквизит | Значение |
|---|---|
| Вид операции | Прочее поступление безналичных денежных средств |
| Счет учета расчетов (БУ) | 5110 |
| Счет учета расчетов (НУ) | 5010Н — по настройкам рассматриваемой конфигурации |
| Контрагент | Учредитель, перечисливший вклад |
| Вид изменения собственного капитала | Взносы собственников |
Счет налогового учета 5010Н в рассматриваемом механизме заполняется автоматически после выбора бухгалтерского счета 5110.
Какую статью ДДС выбрать
При внесении уставного капитала денежными средствами поступление относится к финансовой деятельности.
Это соответствует принципу МСФО (IAS) 7, согласно которому финансовая деятельность связана с изменениями размера и состава капитала организации и ее заемных средств.
В исходном примере используется статья движения денежных средств «Эмиссия акций и др. ценных бумаг», применяемая в конфигурации как аналог поступления взносов учредителей.
При выборе статьи ДДС необходимо проверить, что она соответствует назначению операции и обеспечивает отражение поступления в разделе финансовой деятельности.
После заполнения документа выполните его проведение.
Шаг 6. Проверьте проводку по банковскому поступлению
В результате отражения поступивших денежных средств формируется запись:
Дт 1030 — Кт 5110.
Она означает, что:
- Увеличились денежные средства на текущем банковском счете ТОО.
- Уменьшилась задолженность учредителя по оплате уставного капитала.

Рис. 4. Бухгалтерская проводка по поступлению вклада на банковский счет организации.
Важно: при заполнении платежного документа обязательно проверяйте контрагента и счет 5110. Если указать неправильную аналитику, задолженность нужного учредителя может остаться незакрытой.
5. Как оформить внесение уставного капитала наличными
Шаг 7. Создайте приходный кассовый ордер
Если участник передает вклад наличными денежными средствами, поступление оформляется документом «Приходный кассовый ордер».
Для этого:
- Перейдите в раздел «Банк и касса».
- Откройте «Приходные кассовые ордера».
- Создайте новый документ.
- Выберите вид операции «Прочий приход денежных средств».
- Укажите дату, организацию и сумму вклада.

Рис. 5. Оформление наличного взноса учредителя в уставный капитал ТОО.
Шаг 8. Заполните данные кассового поступления
На вкладке «Реквизиты платежа» укажите:
- Счет учета расчетов (БУ) — 5110.
- Счет учета расчетов (НУ) — 5010Н, если он автоматически подставляется по настройкам конфигурации.
- Контрагент — соответствующий учредитель.
- Вид изменения собственного капитала — «Взносы собственников».
- Статью ДДС, относящуюся к финансовой деятельности.
В исходном примере используется та же статья движения денежных средств, что и при банковском поступлении, — «Эмиссия акций и др. ценных бумаг».
После заполнения платежных реквизитов откройте вкладку «Печать».
Проверьте данные, которые будут отображаться в печатной форме приходного кассового ордера.
Затем:
- Запишите документ.
- Проведите кассовую операцию.
- Сформируйте печатную форму ПКО.
- Проверьте правильность оформления документа.
- Завершите оформление и закройте документ.
Шаг 9. Проверьте поступление денег в кассу
После проведения приходного кассового ордера должна сформироваться проводка:
Дт 1010 — Кт 5110.
Где:
- 1010 — денежные средства в кассе организации.
- 5110 — задолженность учредителя по оплате уставного капитала.
Эта проводка отражает получение наличных денежных средств и уменьшение неоплаченной части капитала.
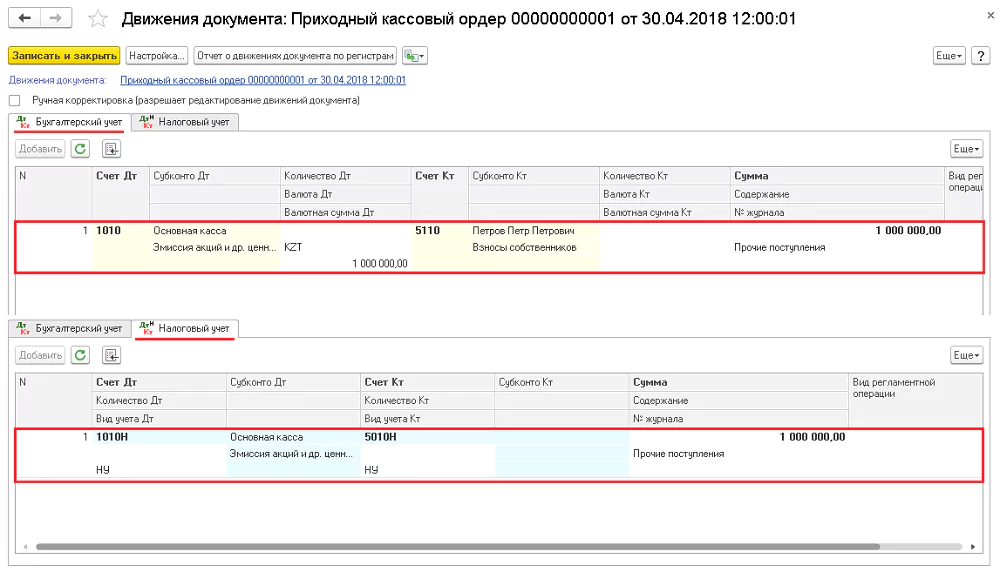
Рис. 6. Бухгалтерское отражение наличного взноса учредителя.
Важно: кассовые документы необходимо оформлять с соблюдением установленных правил ведения кассовых операций и требований к первичным учетным документам.
6. Как проверить оплату уставного капитала
Шаг 10. Сформируйте оборотно-сальдовую ведомость после внесения вкладов
После поступления денежных средств необходимо проверить, насколько уменьшилась задолженность учредителей.
Для этого сформируйте оборотно-сальдовую ведомость по счетам:
- 5030 — объявленный уставный капитал.
- 5110 — неоплаченная часть капитала.
- 1010 — денежные средства в кассе.
- 1030 — денежные средства на текущих банковских счетах.
При поступлении вкладов по кредиту счета 5110 отражаются суммы, внесенные участниками.
Одновременно увеличиваются обороты по дебету счетов 1010 или 1030.

Рис. 7. Проверка оплаченного уставного капитала по оборотно-сальдовой ведомости.
Как определить остаток неоплаченного капитала
Предположим, объявленный уставный капитал составляет 1 000 000 тенге.
Учредители перечислили 700 000 тенге на банковский счет и внесли 300 000 тенге наличными.
| Показатель | Сумма |
|---|---|
| Объявленный уставный капитал | 1 000 000 тг |
| Внесено на банковский счет | 700 000 тг |
| Внесено наличными | 300 000 тг |
| Неоплаченная часть капитала | 0 тг |
В этом случае обязательства учредителей полностью исполнены.
Если денежные средства внесены не в полном объеме, на счете 5110 сохранится дебетовое сальдо по соответствующему участнику.
Совет: контролируйте задолженность по каждому учредителю отдельно, особенно если участники вносят вклады несколькими платежами.
7. Налоговые особенности денежных вкладов
При отражении поступлений в уставный капитал необходимо отличать вклады участников от обычных доходов организации.
В историческом примере применялся подпункт 1 пункта 2 статьи 225 Налогового кодекса РК, согласно которому стоимость имущества, полученного в качестве вклада в уставный капитал, не рассматривалась как доход для целей корпоративного подоходного налога.
Денежные средства также относятся к имуществу.
Следовательно, получение товариществом денег от учредителя в счет оплаты уставного капитала не является обычным доходом от реализации товаров или оказания услуг.
Важно: с 1 января 2026 года применяется новый Налоговый кодекс РК. В нем исключение стоимости имущества, полученного в качестве вклада в уставный капитал, из доходов для целей КПН предусмотрено статьей 238.
При отражении операций необходимо использовать нормы, действовавшие в соответствующем налоговом периоде.
8. Какие активы можно внести в уставный капитал
Вклад учредителя необязательно должен состоять из денежных средств.
В соответствии со статьей 23 Закона о товариществах участники могут передавать имущество и имущественные права, если это допускается законодательством.
Например, вкладом могут выступать:
Основные средства:
- Земельные участки.
- Здания и сооружения.
- Производственное оборудование.
- Машины и транспортные средства.
- Компьютеры и офисная техника.
- Мебель.
Товарно-материальные запасы:
- Сырье и материалы.
- Товары для последующей реализации.
- Запасные части.
- Прочие запасы, используемые в деятельности организации.
Также законодательством допускаются определенные ценные бумаги и имущественные права.
Как определить стоимость имущественного вклада
Неденежный вклад должен иметь согласованную денежную оценку.
Стоимость определяется по соглашению учредителей либо решением общего собрания участников.
Если стоимость вклада превышает 20 000 МРП, необходимо подтверждение оценки независимым оценщиком.
Для исторического примера за 2018 год размер МРП составлял 2 405 тенге.
Следовательно, соответствующий порог составлял:
20 000 × 2 405 = 48 100 000 тенге.
При внесении имущества стоимостью 1 000 000 тенге указанный порог не превышается.
Важно: сравнивать стоимость имущества необходимо с величиной МРП, применимой на соответствующую дату. Значение 48 100 000 тенге относится к рассматриваемому примеру за 2018 год и не является универсальным порогом для всех периодов.
9. Пример внесения оборудования в уставный капитал ТОО
Рассмотрим ситуацию, когда один из участников передает в уставный капитал оборудование.
Исходные условия:
- Учредитель является юридическим лицом — ТОО.
- Учредитель зарегистрирован как плательщик НДС.
- Стоимость передаваемого оборудования составляет 1 000 000 тенге.
- Стоимость вклада согласована участниками.
- Оборудование передается в счет оплаты ранее объявленного уставного капитала.
Шаг 11. Отразите объявленный имущественный вклад
Сначала в бухгалтерском учете необходимо отразить обязательство участника по внесению имущества.
Для этого создайте документ «Операция» аналогично рассмотренному ранее порядку объявления денежного вклада.
Укажите проводку:
Дт 5110 — Кт 5030: 1 000 000 тенге.
В аналитике необходимо выбрать учредителя, который передаст оборудование.
После проведения операции на счете 5110 будет отражена задолженность участника перед товариществом.
10. Как оформить поступление оборудования от учредителя
Шаг 12. Создайте документ «Поступление ТМЗ и услуг»
После фактической передачи оборудования необходимо зарегистрировать его поступление в информационной базе.
В рассматриваемом интерфейсе откройте:
«Покупка» → «Поступление ТМЗ и услуг».
Создайте новый документ поступления.

Рис. 8. Регистрация поступления основного средства, переданного учредителем в качестве вклада.
Шаг 13. Заполните сведения о поступившем оборудовании
В документе необходимо:
- Указать дату фактического получения имущества.
- Выбрать организацию.
- Указать контрагента — учредителя, передавшего оборудование.
- Выбрать соответствующий договор или документ-основание.
- Перейти на вкладку «ОС».
- Добавить полученное оборудование.
- Указать согласованную стоимость — 1 000 000 тенге.
- Проверить счета учета и аналитику расчетов.
Особенности отражения НДС
В историческом примере за 2018 год передача имущества в качестве вклада в уставный капитал не признавалась оборотом по реализации для целей НДС на основании подпункта 1 пункта 5 статьи 372 Налогового кодекса РК.
Поэтому в исходной схеме используется вид оборота «Прочий необлагаемый оборот».
Такой вариант предназначен для правильного отражения поступления имущества без формирования обычного оборота по приобретению с НДС.
В рамках рассматриваемой операции учредитель, передающий оборудование в счет вклада, не оформляет счет-фактуру по правилам, применявшимся к указанному периоду.
Важно: налоговые последствия передачи имущества необходимо определять по законодательству соответствующего года. В действующем с 2026 года Налоговом кодексе РК передача имущества в качестве вклада в уставный капитал также включена в перечень операций, не являющихся оборотом по реализации, — статья 453.
Однако порядок заполнения документов в конкретном релизе 1С следует проверять отдельно.
Шаг 14. Проведите документ поступления
После заполнения реквизитов проверьте сведения о полученном оборудовании и проведите документ.
В рассматриваемой схеме программа формирует бухгалтерские движения, отражающие поступление актива и задолженность перед учредителем по операции поступления.
Кредиторская задолженность возникает на счете:
3310 «Краткосрочная задолженность поставщикам и подрядчикам».

Рис. 9. Отражение поступившего оборудования и задолженности по счету 3310.
При этом на счете 5110 продолжает учитываться задолженность учредителя по внесению объявленного капитала.
Таким образом, после поступления оборудования необходимо выполнить взаимное закрытие этих остатков.
11. Как закрыть задолженности по счетам 3310 и 5110
Шаг 15. Отразите погашение обязательства учредителя
После регистрации поступления оборудования в рассматриваемой схеме имеются две задолженности:
- Дебетовое сальдо по счету 5110 — задолженность учредителя по оплате уставного капитала.
- Кредитовое сальдо по счету 3310 — задолженность ТОО, возникшая при оформлении поступления оборудования.
Поскольку оборудование уже передано в счет оплаты вклада, необходимо закрыть соответствующие суммы.
Для этого можно использовать документ «Операция».
Порядок действий:
- Откройте раздел «Операции».
- Создайте новый документ с видом «Операция».
- Укажите организацию и дату отражения взаимозачета.
- В поле «Содержание» опишите основание закрытия задолженностей.
- На вкладке «Бухгалтерский учет» сформируйте необходимую проводку.
- Проверьте аналитические данные учредителя.
При указанной схеме учета для закрытия задолженностей используется проводка:
Дт 3310 — Кт 5110: 1 000 000 тенге.
После ее отражения:
- Уменьшается кредиторская задолженность на счете 3310.
- Погашается дебетовая задолженность учредителя на счете 5110.
Важно: перед проведением взаимозачета проверьте фактические остатки и корреспонденцию счетов в документе поступления. Если используется другая схема оприходования, дополнительный взаимозачет может не потребоваться.
12. Как принять оборудование к учету в качестве основного средства
Шаг 16. Создайте документ «Принятие к учету ОС»
После поступления оборудования необходимо оформить его принятие к бухгалтерскому учету в качестве основного средства, если объект отвечает установленным критериям признания.
В рассматриваемой версии конфигурации документ расположен по пути:
«ОС и НМА» → «Принятие к учету ОС».
Создайте новый документ.

Рис. 10. Оформление принятия оборудования к учету в качестве основного средства.
Шаг 17. Заполните документ-основание и способ поступления
В созданном документе:
- Укажите организацию и дату принятия к учету.
- Перейдите на вкладку «Дополнительно».
- Найдите поле «Документ-основание».
- Выберите ранее проведенный документ «Поступление ТМЗ и услуг».
- Проверьте автоматически заполненные сведения.
Затем вручную укажите:
- Способ поступления — «Вклад в уставный (складочный) капитал».
- Данные инвентаризационной комиссии, если соответствующий реквизит предусмотрен в используемом документе.
Шаг 18. Заполните параметры основного средства
После выбора документа-основания часть данных на вкладке «ОС» будет заполнена автоматически.
Оставшиеся показатели необходимо проверить и дополнить.
В частности, укажите:
- Срок полезного использования оборудования.
- Материально ответственное лицо (МОЛ).
- Подразделение, в котором будет использоваться объект.
- Метод начисления амортизации.
- Способ отражения расходов по амортизации.
- Признак фиксированного актива.
- Группу фиксированных активов для налогового учета.
После заполнения проверьте все реквизиты и проведите документ.
Важно: срок полезного использования и способ начисления амортизации должны определяться исходя из характеристик оборудования и учетной политики организации.
После принятия объекта к учету амортизация в бухгалтерском учете рассчитывается в соответствии с установленными правилами.
В налоговом учете соответствующий фиксированный актив отражается в стоимостном балансе группы, если для него выполняются необходимые условия.
13. Проверьте результаты внесения имущественного вклада
Шаг 19. Сверьте данные после завершения операций
После объявления капитала, поступления оборудования, взаимозачета и принятия основного средства к учету необходимо проверить бухгалтерские остатки.
Для этого сформируйте оборотно-сальдовую ведомость по счетам:
| Счет | Что проверить |
|---|---|
| 5030 | Отражение объявленного уставного капитала |
| 5110 | Погашение задолженности учредителя |
| 3310 | Закрытие задолженности по поступившему оборудованию |
| Счета учета ОС | Правильность отражения стоимости принятого объекта |
Если оборудование стоимостью 1 000 000 тенге полностью внесено в счет соответствующего объявленного вклада, после выполнения всех необходимых проводок задолженность учредителя по счету 5110 должна быть погашена.
Также необходимо убедиться, что счет 3310 не содержит остатка по данной операции, если он использовался как промежуточный счет расчетов.
Совет: дополнительно проверьте карточку основного средства и сведения о его принятии к учету. Это позволит убедиться, что объект правильно зарегистрирован и доступен для дальнейшего расчета амортизации.
14. Возможные ошибки при формировании уставного капитала
Объявленный капитал не соответствует решению учредителей
Причина может заключаться в неправильной сумме операции или ошибке в аналитике.
Что сделать: сопоставить проводки по счетам 5030 и 5110 с учредительными документами.
Деньги поступили, но задолженность участника не уменьшилась
Возможно, в платежном документе указан неправильный счет расчетов или выбран другой контрагент.
Что сделать: проверить использование счета 5110 и аналитику по соответствующему учредителю.
Неправильно отражена статья движения денежных средств
Денежные вклады учредителей относятся к финансовой деятельности.
Что сделать: проверить настройки статьи ДДС в платежном поручении или приходном кассовом ордере.
Имущественный вклад отражен с НДС как обычная реализация
Такое оформление может привести к некорректным данным налогового учета.
Что сделать: проверить основание поступления и применимые правила отражения операций по внесению имущества в капитал.
После получения оборудования остались задолженности
Если использовались промежуточные расчеты через счет 3310, возможно, не выполнено закрытие обязательств между счетами 3310 и 5110.
Что сделать: проверить сформированные проводки и выполнить обоснованное закрытие задолженностей.
Оборудование поступило, но не принято к учету как ОС
Причиной может быть отсутствие документа принятия к учету или неправильное заполнение его реквизитов.
Что сделать: проверить документ «Принятие к учету ОС» и необходимые параметры объекта.
15. Рекомендации по оформлению вкладов учредителей
Для правильного отражения уставного капитала рекомендуется соблюдать следующий порядок:
- Сначала оформляйте объявление капитала. Это позволяет зарегистрировать обязательства каждого учредителя.
- Проверяйте сроки оплаты вкладов. Уставный капитал должен быть сформирован в пределах установленного законом срока.
- Используйте правильные счета расчетов. Для учета неоплаченного капитала в рассматриваемой схеме применяется счет 5110.
- Проверяйте форму поступления вклада. Для денежных средств и имущества используются разные документы.
- Контролируйте аналитику по учредителям. Это особенно важно, если капитал формируется несколькими участниками.
- Учитывайте особенности налогообложения. Вклады в уставный капитал не следует отражать как обычную выручку организации.
- Проверяйте оценку имущественных вкладов. При превышении установленного порога необходимо подтверждение оценщика.
- Своевременно принимайте основные средства к учету. Это обеспечит корректное отражение их стоимости и начисления амортизации.
- Сверяйте результаты по оборотно-сальдовой ведомости. После полной оплаты капитала не должно оставаться необоснованных остатков по счету 5110.
Итог
В конфигурации «1С:Бухгалтерия 8 для Казахстана», редакция 3.0 формирование уставного капитала отражается в несколько этапов.
Сначала регистрируется объявленный размер капитала с помощью документа «Операция» и проводки Дт 5110 — Кт 5030.
При внесении денежных средств задолженность учредителей погашается через документы банковского или кассового учета:
- Дт 1030 — Кт 5110 — при поступлении денег на банковский счет.
- Дт 1010 — Кт 5110 — при поступлении наличных денежных средств.
Если вклад вносится оборудованием или другим имуществом, необходимо зарегистрировать его поступление, правильно закрыть обязательства учредителя и оформить принятие актива к бухгалтерскому учету.
После выполнения операций следует проверить остатки по счетам уставного и неоплаченного капитала, а также убедиться в правильности учета полученных денежных средств или имущества.
Последовательное оформление объявления и оплаты уставного капитала позволяет контролировать исполнение обязательств учредителей и формировать достоверные показатели бухгалтерского учета ТОО.

